Die Plankostenrechnung legt fest, was Kosten in der Zukunft kosten dürfen. Du planst Mengen und Preise, vergleichst später mit den tatsächlichen Werten und erkennst Abweichungen früh.
Dazu gehört die Kostenerfassung: Du ordnest jede Kostenart nach festen Merkmalen. Der Rahmenplan nennt sechs Merkmale, von den Einsatzfaktoren bis zum Zeitpunkt der Entstehung. Diese Seite zeigt beides im Zusammenhang.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Organisation und Kommunikation |
| Qualifikationsschwerpunkt | Betriebliches Kostenwesen und Controlling |
| Thema | Plankostenrechnung als Teil der Unternehmensplanung, Methoden der Kostenerfassung (Rahmenplan 3.1.1 und 3.1.2) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Fachfragen zu Kostenarten und Rechenaufgabe mit Kostenstelle, Planwerten und Verrechnungssatz |
| Lernziel laut Rahmenplan | Ziele der Plankostenrechnung kennen, bei der Planung der Kosten mitwirken, Kosten nach Merkmalen erfassen |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist die Plankostenrechnung wichtig?
Ohne Plan weiß niemand, ob die Kosten zu hoch sind. Erst der Vergleich von Plan und Ist zeigt, wo ein Betrieb unwirtschaftlich arbeitet. Der Verantwortliche einer Kostenstelle muss Überschreitungen begründen können.
Für den Meister ist das kein Büroalltag. Er verantwortet Fahrzeuge, Personal und Werkstattstunden. Jede Kostenstelle, die er führt, bekommt Planwerte. Er muss sie verstehen, einhalten und erklären.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        └── 3.1 Planen, Erfassen, Analysieren und Bewerten der arbeitsbereichsbezogenen Kosten
            ├── 3.1.1 Plankostenrechnung als Teil der kostenbezogenen Unternehmensplanung
            │   ├── 3.1.1.1 Ziele und Aufgaben der Plankostenrechnung
            │   └── 3.1.1.2 Planung der arbeitsbereichsbezogenen Kosten der Leistungserstellung
            └── 3.1.2 Methoden der Kostenerfassung
                └── 3.1.2.1 bis 3.1.2.6 nach Einsatzfaktoren, Funktion, Menge, Verrechnung, Beschäftigung, Zeitpunkt
Diese Seite deckt 3.1.1 und 3.1.2 ab. Kostenstellen und BAB stehen auf der nächsten Seite, die Kalkulation danach.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 6.1 (Planen, Erfassen, Analysieren und Bewerten der Kosten) wurde in 11 der 23 Prüfungsteile mit Nummernangabe vermerkt, davon 9-mal in der Situationsaufgabe 2. Die Unterpunkte wurden nicht einzeln ausgewertet. Die Grundbegriffe dieser Seite sind die Voraussetzung für BAB und Kalkulation.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- Kosten nach Merkmalen zu ordnen und zu begründen,
- fixe, variable und sprungfixe Kosten zu unterscheiden,
- Einzelkosten und Gemeinkosten zuzuordnen,
- Plankosten und einen Verrechnungssatz zu berechnen.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- Ziele und Ablauf der Plankostenrechnung nennen,
- Plankosten aus Planmenge und Planpreis berechnen,
- den Plankostenverrechnungssatz ermitteln,
- Kosten nach den sechs Merkmalen des Rahmenplans erfassen,
- Kostenverläufe unterscheiden und zeichnen.
Plankosten und Kostenerfassung im Überblick
Ziele und Aufgaben der Plankostenrechnung
Die Plankostenrechnung blickt nach vorn. Sie legt für einen Zeitraum fest, welche Kosten anfallen dürfen. Das ist meist ein Jahr, oft auch ein Monat. Sie hat drei Aufgaben:
- Vorgabe: Die Kostenstelle bekommt Planwerte und Kostenziele.
- Kontrolle: Plan und Ist werden verglichen. Abweichungen zeigen, wo etwas schiefläuft.
- Entscheidung: Aufträge, Preise und Investitionen werden mit Plandaten statt mit Bauchgefühl beurteilt.
Der Plan darf nicht aus alten Istwerten bestehen. Sonst steckt unwirtschaftliches Verhalten der Vergangenheit im Plan. Er darf aber auch nicht unerreichbar streng sein.
Planung der Kosten in fünf Schritten
- Kostenstellen bilden, zum Beispiel nach Funktion, Verantwortung oder Ort.
- Eine Bezugsgröße wählen. Sie misst die Leistung der Kostenstelle, zum Beispiel gefahrene Kilometer, Werkstattstunden oder Stückzahl.
- Planmengen festlegen und mit Planpreisen bewerten. Es gilt: Plankosten = Planmenge · Planpreis.
- Kosten in fixe und variable Kosten teilen und Einzel- von Gemeinkosten trennen.
- Den Verrechnungssatz bilden.
Plankostenverrechnungssatz = Plankosten : Planbezugsgröße
Beispiel (Werte angenommen): Die Werkstatt plant für das Jahr 120 000 € Kosten bei 2 000 Werkstattstunden. Der Satz beträgt 120 000 € : 2 000 h = 60 € je Stunde. Mit diesem Satz werden die Kosten später auf die Fahrzeuge verrechnet.
Planpreise gelten für den ganzen Zeitraum. So schwanken zum Beispiel Dieselpreise nicht im Plan, sondern zeigen sich als Abweichung.
Kostenerfassung nach sechs Merkmalen
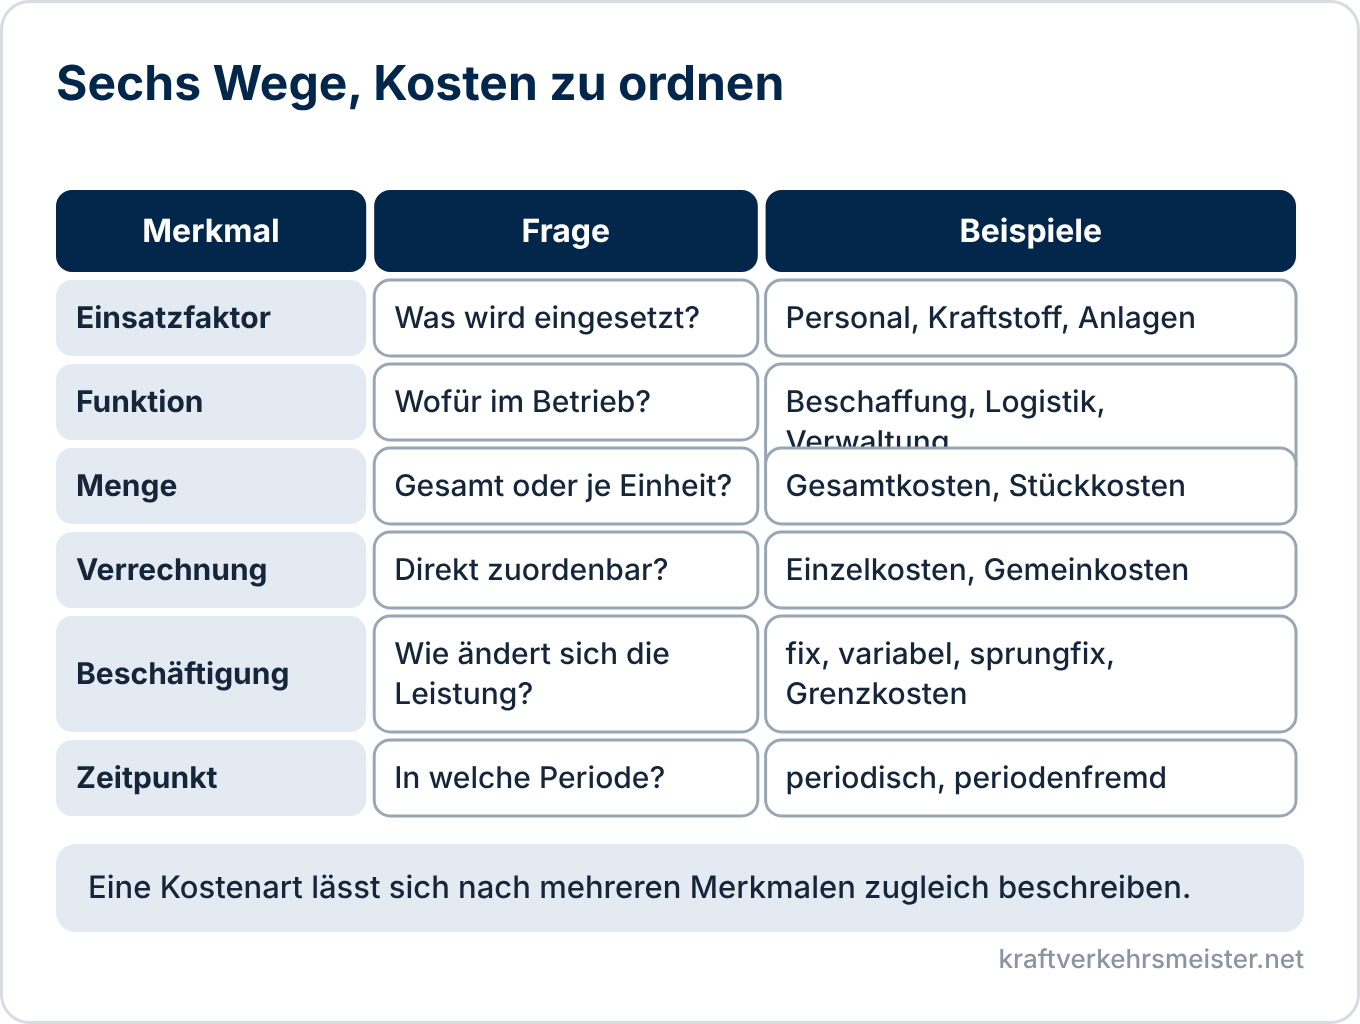
Der Rahmenplan nennt sechs Wege, Kosten zu erfassen. Eine Kostenart kann nach mehreren Merkmalen zugleich beschrieben werden.
- Nach Einsatzfaktoren: Personal, Hilfs- und Betriebsstoffe, Anlagen. Beispiele sind Fahrerlohn, Kraftstoff und Abschreibung.
- Nach betrieblicher Funktion: Beschaffungskosten, Logistikkosten, Verwaltungskosten.
- Nach Menge: Gesamtkosten und Stückkosten. Stückkosten = Gesamtkosten : Menge.
- Nach Art der Verrechnung: Einzelkosten lassen sich einem Auftrag oder Fahrzeug direkt zuordnen, zum Beispiel der Kraftstoff einer Tour. Gemeinkosten fallen für mehrere Aufträge an, zum Beispiel die Disposition.
- Nach Beschäftigung: fixe, variable, sprungfixe und Grenzkosten sowie progressive und degressive Verläufe. Die nächste Überschrift erklärt sie.
- Nach Zeitpunkt der Entstehung: periodische Kosten gehören in die Abrechnungsperiode, periodenfremde Kosten nicht. Eine Nachzahlung für das Vorjahr ist periodenfremd.
Kosten und Beschäftigung
Die Beschäftigung ist hier die Auslastung des Betriebs, bei Fahrzeugen etwa die Laufleistung. Je nach Kostenart ändert sich das Verhalten:
| Kostenart | Verhalten bei steigender Beschäftigung | Beispiel |
|---|---|---|
| Fixe Kosten | bleiben im Bereich gleich | Versicherung, Abschreibung |
| Variable Kosten | steigen gleichmäßig mit | Kraftstoff, Reifen |
| Sprungfixe Kosten | springen bei Erreichen einer Kapazitätsgrenze | zusätzlicher Disponent, zweites Fahrzeug |
| Progressive Kosten | steigen schneller als die Leistung | Überstunden, Kosten bei Überlastung |
| Degressive Kosten | steigen langsamer als die Leistung | Mengenrabatt beim Einkauf |
| Grenzkosten | Mehrkosten für eine weitere Einheit | Kosten einer zusätzlichen Tour |
Fixkosten je Einheit sinken mit steigender Leistung. Das nennt man Fixkostendegression. Sie erklärt, warum Auslastung so wichtig ist.
Typische Fehler
- Alt als Plan: Die Istwerte des Vorjahrs werden ohne Prüfung übernommen.
- Planpreis und Istpreis vermischt: Preisschwankungen verfälschen den Mengenvergleich.
- Fixkosten als variabel behandelt: Die Kosten je Einheit werden falsch hochgerechnet.
- Bezugsgröße unpassend: Die Werkstatt wird nach gefahrenen Kilometern statt nach Werkstattstunden gemessen.
- Periodenfremde Kosten nicht getrennt: Eine Nachzahlung verzerrt den Monatsvergleich.
Praxisbeispiel
Ein Meister übernimmt die Kostenstelle „Werkstatt“ und soll die Planung für das nächste Jahr vorbereiten.
- Daten: Er sammelt Werkstattstunden, Materialverbrauch und Personalkosten der letzten Jahre.
- Bereinigung: Er rechnet Sonderfälle heraus, zum Beispiel einen Großschaden und eine einmalige Nachzahlung.
- Planung: Er legt 2 000 Werkstattstunden fest, bewertet sie mit Planpreisen und teilt in fix und variabel.
- Ergebnis: Er bildet den Verrechnungssatz und legt ihn der Geschäftsleitung vor.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Nennen Sie Ziele der Plankostenrechnung.
- Ordnen Sie Kostenarten den Merkmalen der Kostenerfassung zu.
- Unterscheiden Sie Einzel- und Gemeinkosten mit Beispielen.
- Berechnen Sie Plankosten und den Verrechnungssatz einer Kostenstelle.
- Erklären Sie sprungfixe Kosten an einem Beispiel aus dem Fuhrpark.
Verwandte Themen
Die Plankostenrechnung bildet die Grundlage des Kostenwesens im Handlungsbereich Organisation und Kommunikation.
Organisation und Kommunikation
Weitere Themen dieses Handlungsbereichs
- Kostenstellenrechnung und BAB
- Kalkulationsverfahren und Deckungsbeitrag
- Budgetierung und Budgetkontrolle
- Prozessmanagement und Prozesskosten
- Kostenbewusstes Handeln der Mitarbeiter
- Fuhrparkkennzahlen und Controlling
- Kostenrelevante Entscheidungen vorbereiten
- Fuhrparkdaten und Kennzahlen überwachen
- Termin- und Kapazitätsplanung
- Kommunikation und Abstimmung
- Informations- und Kommunikationssysteme
- IT-Sicherheit und Datenschutz
- Betrieblicher Arbeitsschutz und Gefährdungsbeurteilung
- Gesundheitsschutz und Umweltschutz
- Sicherheitsbewusstsein und Unterweisung
- Gefahrstoffe im Betrieb
- Schutzmaßnahmen, PSA und Brandschutz
- Qualitätsmanagementsysteme und Audits
- Qualitätsbewusstsein und Mitarbeiterbeteiligung
- Qualitätsmethoden und Statistik
- Qualitätslenkung und Qualitätssicherung
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Die Plankostenrechnung legt Kosten im Voraus fest und macht Abweichungen sichtbar. Dazu brauchst du eine passende Bezugsgröße, Planpreise und die saubere Erfassung nach den sechs Merkmalen des Rahmenplans.
Für die Prüfung solltest du Kosten korrekt einordnen, Kostenverläufe erklären und Plankosten mit Verrechnungssatz berechnen können.