Mit der Prozentrechnung machst du Zahlen vergleichbar. Zusammen mit den betrieblichen Kennzahlen und der Indexrechnung gehört sie zum Themenbereich Technische Unterlagen, Statistiken und Diagramme im Prüfungsbereich Methoden der Information, Kommunikation und Planung. Im Rahmenplan steht das Thema unter „Statistiken und Tabellen“.
Als Industriemeister fragst du ständig: Wie hoch ist die Ausschussquote? Um wie viel Prozent sind die Kosten gestiegen? In der Prüfung ist diese Rechnung fast immer der erste Teil der Aufgabe 4. Danach zeichnest du das Diagramm.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Fachrichtungsübergreifende Basisqualifikationen |
| Prüfungsbereich | Methoden der Information, Kommunikation und Planung (MIKP) |
| Themenbereich | Technische Unterlagen, Statistiken und Diagramme |
| Thema | Statistiken und Tabellen: betriebliche Kennzahlen (Rahmenplan 3.4.2) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung von 35 Originalprüfungen der IHK |
| Art der Prüfung | Rechnen: Anteile, Quoten, Veränderung oder Index berechnen und in einer Tabelle darstellen |
| Lernziel laut Rahmenplan | Betriebliche Kennzahlen erstellen und Daten tabellarisch aufbereiten |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum sind Prozentrechnung und Kennzahlen wichtig?
Absolute Zahlen täuschen leicht. 140 Ausschussteile im Juni klingen schlechter als 120 im Januar. Wurden im Juni aber 5.000 Teile gefertigt und im Januar nur 2.000, dann ist die Ausschussquote von 6,0 % auf 2,8 % gefallen.
Erst die Verhältniszahl macht Zeiträume, Abteilungen und Lieferanten vergleichbar. Das leistet die Prozentrechnung.
Einordnung innerhalb des Rahmenlehrplans
Basisqualifikation
└── Methoden der Information, Kommunikation und Planung
    └── 3.4 Technische Unterlagen, Statistiken und Diagramme
        └── 3.4.2 Statistiken und Tabellen
            ├── Betriebliche Kennzahlen
            └── Tabellarische Aufbereitung der Daten
Der Rahmenplan nennt als Beispiele die Unfallquote, den Krankenstand und die Reklamationsquote. Verlangt ist, Kennzahlen zu erstellen, also selbst zu berechnen und in einer Tabelle aufzubereiten. Die Begriffe dazu stehen unter Statistik-Grundlagen, das Zeichnen unter Diagramme zeichnen.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Prozent-, Anteils- und Indexrechnung kam in 12 der 13 Prüfungen seit 2020 vor, insgesamt in 19 von 35 ausgewerteten Prüfungen. Sie bringt meist 4 bis 8 Punkte und steht in der Aufgabe 4 vor dem Diagramm.
In den ausgewerteten Prüfungen wurde zum Beispiel verlangt,
- den Anteil einer Teilmenge für mehrere Jahre in Prozent tabellarisch darzustellen,
- eine Quote zu berechnen und die Formel dazu anzugeben,
- eine Zahlenreihe auf das erste Jahr zu beziehen und dieses gleich 100 % zu setzen,
- die prozentuale Veränderung zum Vorjahr und jährliche Änderungsfaktoren zu berechnen,
- Anteile absteigend zu sortieren und zu kumulieren,
- einen Durchschnitt für den gesamten Zeitraum mit einer Vorgabe zu vergleichen.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- prozentuale Anteile und Quoten berechnen,
- betriebliche Kennzahlen mit ihrer Formel angeben,
- die Veränderung zum Vorjahr und den Änderungsfaktor berechnen,
- eine Indexreihe mit Basisjahr = 100 aufstellen,
- Anteile sortieren und kumulieren,
- Ergebnisse richtig runden und in einer Tabelle darstellen.
Grundbegriffe der Prozentrechnung
Prozent heißt „von hundert“. Jede Aufgabe besteht aus drei Größen:
| Größe | Bedeutung | Beispiel |
|---|---|---|
| Grundwert | das Ganze, es entspricht 100 % | 2.000 gefertigte Teile |
| Prozentwert | der Teil des Ganzen | 120 Ausschussteile |
| Prozentsatz | der Anteil in Prozent | 6,0 % |
Die Grundformel:
Prozentsatz = Prozentwert : Grundwert × 100 %
Im Beispiel: 120 : 2.000 × 100 % = 6,0 %.
Die wichtigste Frage lautet immer: Was ist der Grundwert? Durch ihn wird geteilt.
Prozentuale Anteile berechnen
Beim Anteil ist der Grundwert die Summe aller Teile. Deshalb bildest du zuerst die Summe.
Anteil in % = Einzelwert : Summe aller Werte × 100 %
Beispiel: An einer Anlage wurden in einem Quartal 240 Stunden Stillstand erfasst.
| Ursache | Stillstand in Stunden | Anteil in % |
|---|---|---|
| Rüsten | 96 | 40,0 |
| Störung Mechanik | 60 | 25,0 |
| Materialmangel | 36 | 15,0 |
| Störung Elektrik | 24 | 10,0 |
| Reinigung | 18 | 7,5 |
| Sonstiges | 6 | 2,5 |
| Summe | 240 | 100,0 |
Rechnung für die erste Zeile: 96 : 240 × 100 % = 40,0 %. Probe: Alle Anteile zusammen müssen 100 % ergeben.
Quoten und betriebliche Kennzahlen
Eine Kennzahl verdichtet einen Sachverhalt zu einer Zahl. Eine Quote ist eine Kennzahl, die eine Teilmenge auf die zugehörige Gesamtmenge bezieht.
| Kennzahl | Formel |
|---|---|
| Ausschussquote | Ausschussteile : gefertigte Teile × 100 % |
| Reklamationsquote | reklamierte Lieferungen : alle Lieferungen × 100 % |
| Krankenstand | krankheitsbedingte Fehltage : Soll-Arbeitstage × 100 % |
| Unfallquote | Arbeitsunfälle : Zahl der Beschäftigten × 100 % |
| Auslastungsgrad | genutzte Kapazität : verfügbare Kapazität × 100 % |
Die genaue Abgrenzung legt jeder Betrieb selbst fest. Die Unfallquote wird zum Beispiel häufig je 1.000 Beschäftigte angegeben, und oft zählen nur meldepflichtige Unfälle. In der Prüfung gilt die Beschreibung aus der Aufgabe.
Beispiel: Ausschussquote über sechs Monate
| Monat | Gefertigte Teile | Ausschussteile | Ausschussquote in % |
|---|---|---|---|
| Januar | 2.000 | 120 | 6,0 |
| Februar | 2.500 | 125 | 5,0 |
| März | 3.500 | 140 | 4,0 |
| April | 5.000 | 175 | 3,5 |
| Mai | 6.000 | 180 | 3,0 |
| Juni | 5.000 | 140 | 2,8 |
| Summe | 24.000 | 880 | 3,7 |
Die Zahl der Ausschussteile steigt, die Quote sinkt.
Achte auf die letzte Zeile. Die Quote für das ganze Halbjahr berechnest du aus den Summen: 880 : 24.000 × 100 % = 3,7 %. Der Mittelwert der sechs Monatsquoten wäre 4,05 % und damit falsch, weil die Monate unterschiedlich viele Teile haben.
Veränderung zum Vorjahr und Änderungsfaktor
Hier vergleichst du jeden Wert mit dem Wert davor. Grundwert ist immer der ältere Wert.
Veränderung in % = (neuer Wert − Vorjahreswert) : Vorjahreswert × 100 %
Änderungsfaktor = neuer Wert : Vorjahreswert
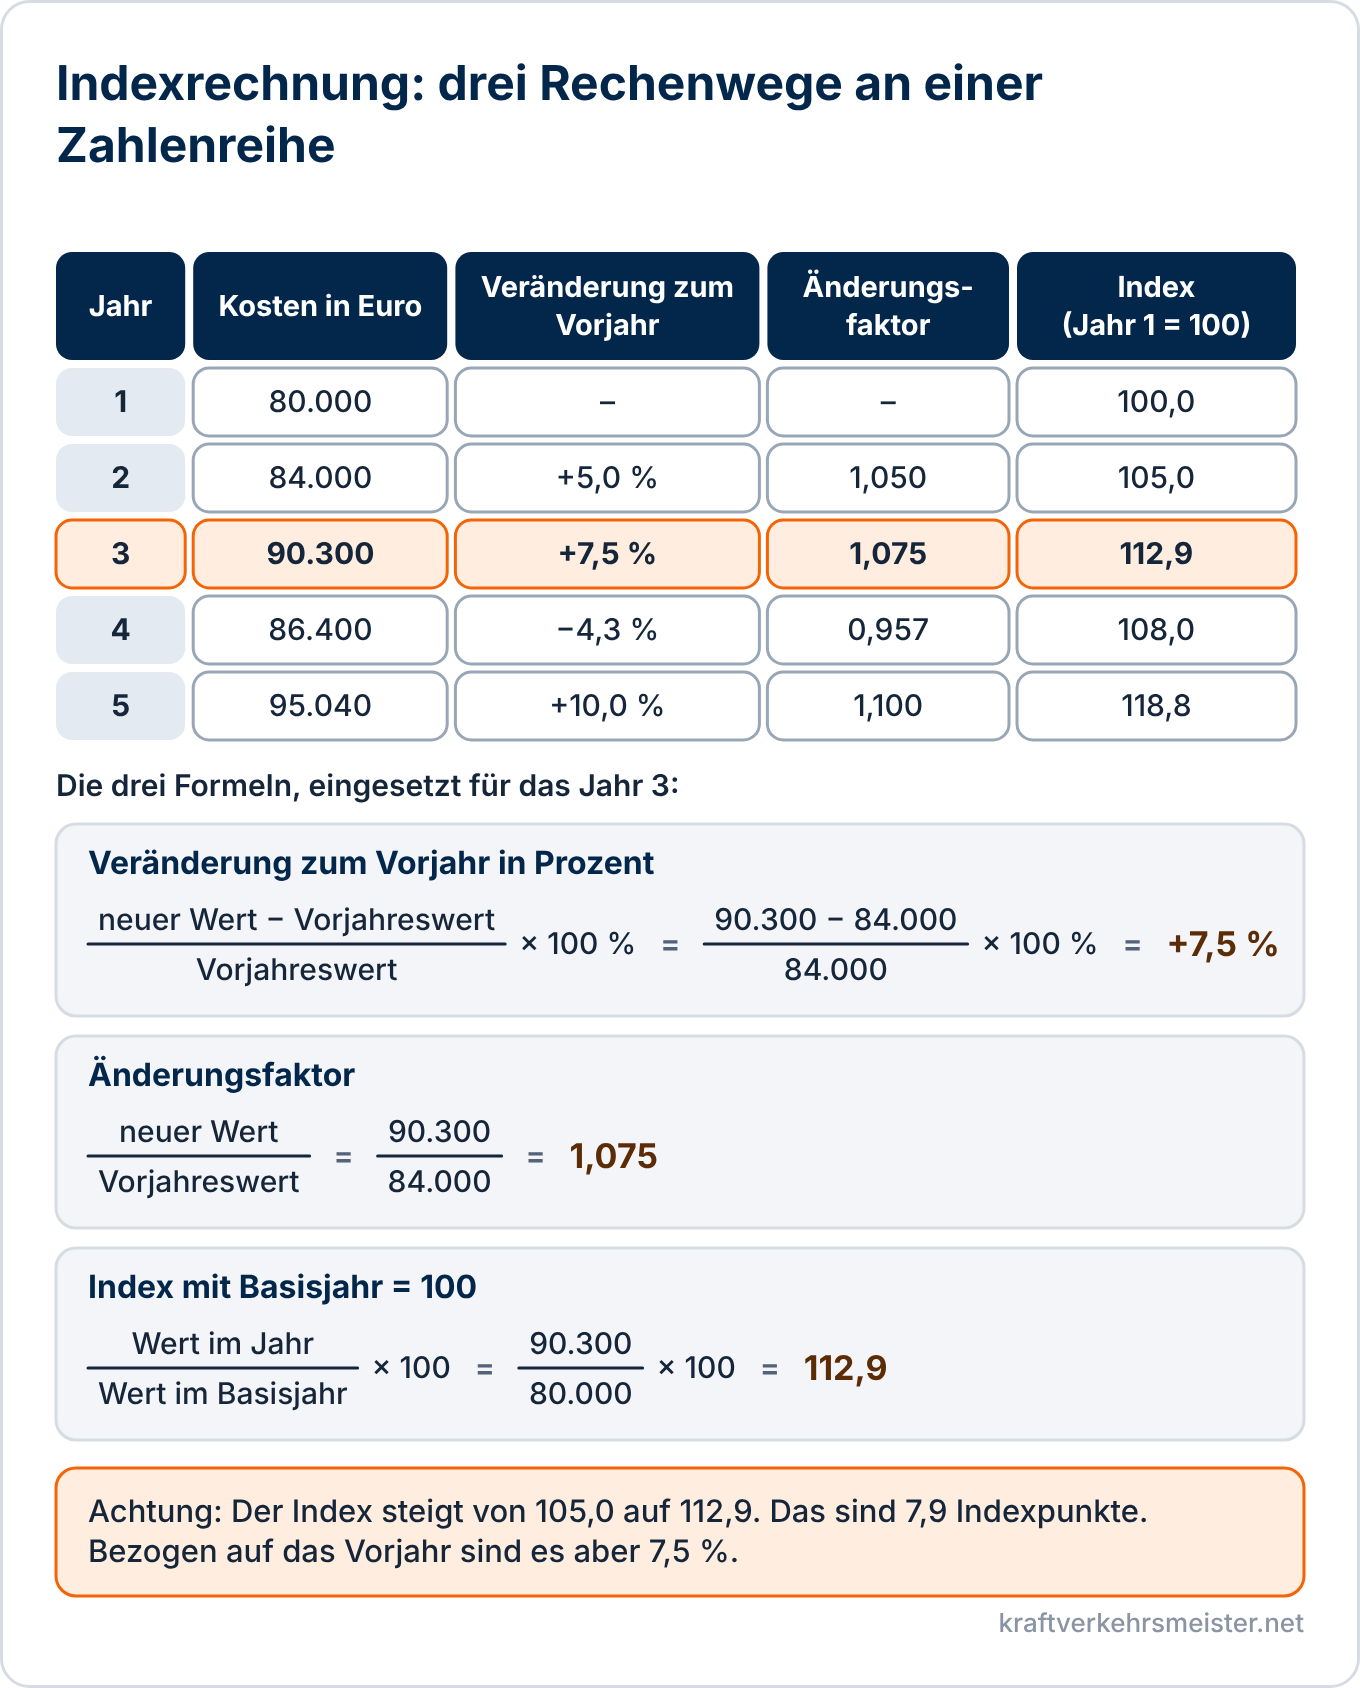
Ein Änderungsfaktor über 1 bedeutet eine Zunahme, unter 1 eine Abnahme. Der Faktor 1,075 entspricht +7,5 %, der Faktor 0,957 entspricht −4,3 %.
Beispiel: Instandhaltungskosten einer Abteilung über fünf Jahre.
| Jahr | Kosten in Euro | Veränderung zum Vorjahr in % | Änderungsfaktor | Index (Jahr 1 = 100) |
|---|---|---|---|---|
| 1 | 80.000 | – | – | 100,0 |
| 2 | 84.000 | +5,0 | 1,050 | 105,0 |
| 3 | 90.300 | +7,5 | 1,075 | 112,9 |
| 4 | 86.400 | −4,3 | 0,957 | 108,0 |
| 5 | 95.040 | +10,0 | 1,100 | 118,8 |
Rechnung für das Jahr 3: (90.300 − 84.000) : 84.000 × 100 % = 7,5 %. Der Faktor ist 90.300 : 84.000 = 1,075.
Im ersten Jahr steht ein Strich, weil der Vorjahreswert fehlt. Bei einer Abnahme gehört das Minuszeichen zum Ergebnis.
Indexrechnung mit Basisjahr = 100
Bei der Indexrechnung beziehst du alle Werte einer Reihe auf denselben Startwert, den Basiswert. Er wird gleich 100 gesetzt.
Index = Wert im Jahr : Wert im Basisjahr × 100
Rechnung für das Jahr 3: 90.300 : 80.000 × 100 = 112,9. Die Kosten liegen also 12,9 % über dem Basisjahr.
In Prüfungen heißt das zum Beispiel „indexierte Steigerung“ mit dem ersten Jahr gleich 100 %. Dann schreibst du die Werte mit Prozentzeichen: 100,0 %, 105,0 %, 112,9 %.
Der Vorteil: Reihen mit verschiedenen Einheiten lassen sich direkt vergleichen, zum Beispiel der Lagerbestand in Stück und die Lagerkosten in Euro. Beide starten bei 100.
Prozent und Prozentpunkte
Der Index steigt vom Jahr 2 zum Jahr 3 von 105,0 auf 112,9. Das sind 7,9 Indexpunkte, bezogen auf das Vorjahr aber 7,5 %. Der Grundwert ist ein anderer: einmal das Basisjahr, einmal das Vorjahr.
Dasselbe gilt für Quoten. Sinkt die Ausschussquote von 6,0 % auf 5,0 %, ist sie um einen Prozentpunkt gesunken, bezogen auf ihren alten Wert aber um 16,7 %.
Kumulieren: Anteile schrittweise aufaddieren
Kumulieren heißt aufaddieren. Zu jedem Wert zählst du alle Werte davor hinzu. Meist sortierst du die Anteile vorher absteigend. So siehst du, wie viel die größten Posten zusammen ausmachen.
| Ursache | Anteil in % | Kumulierter Anteil in % |
|---|---|---|
| Rüsten | 40,0 | 40,0 |
| Störung Mechanik | 25,0 | 65,0 |
| Materialmangel | 15,0 | 80,0 |
| Störung Elektrik | 10,0 | 90,0 |
| Reinigung | 7,5 | 97,5 |
| Sonstiges | 2,5 | 100,0 |
Rechnung für die dritte Zeile: 65,0 % + 15,0 % = 80,0 %. Drei Ursachen verursachen also 80 % der Stillstandszeit. Der letzte kumulierte Wert muss 100 % sein.
Sortierte und kumulierte Anteile sind die Vorarbeit für die ABC-Analyse und für die Summenkurve auf der Seite Diagramme zeichnen.
Mittelwert richtig bilden
Der Mittelwert (Durchschnitt) ist die Summe aller Werte geteilt durch ihre Anzahl. Für die Instandhaltungskosten: 435.740 € : 5 Jahre = 87.148 € je Jahr.
Vorsicht bei Durchschnitten „je Stück“ oder „je Stunde“. Hier teilst du die Gesamtsumme durch die Gesamtmenge:
Durchschnitt je Einheit = Summe der Kosten oder Zeiten : Summe der Mengen
Der Mittelwert aus einzelnen Quoten stimmt nur, wenn hinter jeder Zeile die gleiche Menge steht. Das zeigt die Ausschussquote oben.
Formel einmal notieren, Ergebnisse in die Tabelle
In neueren Prüfungen steht bei der Rechenaufgabe der Hinweis, dass die Formel bei mehreren gleichartigen Werten nur einmal dargestellt werden muss. Die übrigen Ergebnisse dürfen in einer Tabelle stehen. So gehst du vor:
- Formel in Worten oder mit Formelzeichen hinschreiben.
- Einen Wert mit Zahlen und Einheiten vollständig vorrechnen.
- Tabelle mit Kopfzeile und Einheiten anlegen und die übrigen Ergebnisse eintragen.
- Probe machen: Ergeben die Anteile 100 %? Steht im Basisjahr der Index 100?
Ein Ergebnis ganz ohne Formel und Rechenweg kann Punkte kosten.
Richtig runden
- Runde erst das Ergebnis, nicht die Zwischenwerte.
- Entscheidend ist die erste Ziffer, die wegfällt. Ab 5 wird aufgerundet: Aus 112,875 wird 112,9, aus 4,319 wird 4,3.
- Gib alle Werte einer Spalte mit gleich vielen Nachkommastellen an. Üblich sind eine oder zwei, bei Änderungsfaktoren drei.
- Nennt die Aufgabe eine Stellenzahl, gilt diese Vorgabe.
- Durch das Runden kann die Summe der Anteile 99,9 % oder 100,1 % ergeben. Das ist eine Rundungsdifferenz und kein Rechenfehler.
Typische Fehler bei der Prozentrechnung
- Falscher Grundwert: Bei der Veränderung zum Vorjahr wird durch den neuen statt durch den alten Wert geteilt.
- Index und Veränderung zum Vorjahr werden verwechselt.
- Prozent und Prozentpunkte werden gleichgesetzt.
- Der Durchschnitt wird aus Einzelquoten gebildet statt aus den Summen.
- Es wird kumuliert, ohne vorher zu sortieren, obwohl die Aufgabe das verlangt.
- Einheit, Prozentzeichen oder Minuszeichen fehlen.
Praxisbeispiel
Ein Industriemeister in der Montage führt 20 Mitarbeiter und soll den Krankenstand seiner Gruppe melden.
Im März gab es 21 Arbeitstage, also 420 Soll-Arbeitstage. Wegen Krankheit fehlten Mitarbeiter an insgesamt 21 Tagen. Krankenstand: 21 : 420 × 100 % = 5,0 %. Im April waren es 440 Soll-Arbeitstage und 33 Fehltage, also 7,5 %.
In seinem Bericht schreibt er: Der Krankenstand ist um 2,5 Prozentpunkte gestiegen. Bezogen auf den März ist das eine Zunahme um 50 %. Beide Aussagen stimmen. Er nennt deshalb immer dazu, worauf sich eine Zahl bezieht.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Berechnen Sie für jeden Monat die Ausschussquote und stellen Sie die Ergebnisse in einer Tabelle dar.
- Berechnen Sie nachvollziehbar, um wie viel Prozent sich die Kosten gegenüber dem Vorjahr verändert haben.
- Stellen Sie die Entwicklung der Instandhaltungskosten als Indexreihe dar (Jahr 1 = 100 %).
- Geben Sie für jedes Jahr den Änderungsfaktor gegenüber dem Vorjahr an.
- Ordnen Sie die Ursachen nach der Größe ihres Anteils und bilden Sie die kumulierten Anteile.
- Prüfen Sie mit einer Rechnung, ob die Zielquote von 4 % im gesamten Halbjahr eingehalten wurde.
Verwandte Themen
Prozentrechnung, Kennzahlen und Indexrechnung gehören zum Themenbereich Technische Unterlagen, Statistiken und Diagramme.
Technische Unterlagen, Statistiken und Diagramme
Weitere Themen dieses Themenbereichs
Passt auch dazu
Rechtsgrundlage
Die sechs Qualifikationsinhalte des Prüfungsbereichs stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 4 Absatz 4.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 4 (Gesetze im Internet)
Fazit
Mit Prozentrechnung und Indexrechnung machst du aus Rohdaten vergleichbare Kennzahlen: Anteil, Quote, Veränderung zum Vorjahr, Änderungsfaktor, Index und kumulierter Anteil. Die Kernfrage ist immer: Welcher Wert ist der Grundwert?
Für die Prüfung solltest du jede dieser Formeln hinschreiben, einen Wert vorrechnen und die übrigen Ergebnisse gerundet in eine Tabelle mit Kopfzeile und Einheiten eintragen können.