Preisuntergrenze nennt den Preis, unter dem ein Auftrag dem Betrieb schadet. Wer sie kennt, kann Angebote kalkulieren und entscheiden, wann ein niedriger Preis noch sinnvoll ist.
Der Rahmenplan verbindet zwei Dinge: Maßnahmen, mit denen der Betrieb Fahrzeugkosten senkt, und die Gegenüberstellung von Kosten und Erlösen. Dazu gehören kurzfristige und langfristige Preisuntergrenzen.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Fuhrparktechnik und Fuhrparkmanagement |
| Qualifikationsschwerpunkt | Fuhrparkmanagement |
| Thema | Maßnahmen zur Beeinflussung der Fahrzeugkosten, Gegenüberstellung von Kosten und Erlösen (Rahmenplan 2.7.2 und 2.7.3) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Rechenaufgabe mit Kosten und Erlösen, dazu Fachfragen zu Maßnahmen |
| Lernziel laut Rahmenplan | Maßnahmen zur Kostenbeeinflussung anwenden, Kosten und Erlöse gegenüberstellen |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist die Preisuntergrenze wichtig?
Im Güterverkehr sind die Preise hart umkämpft. Der Betrieb muss wissen, bis wohin er mit dem Preis herunter kann, ohne Geld zu verlieren. Die Preisuntergrenze liefert diese Antwort. Sie ersetzt keine Marktkenntnis, aber sie schützt vor Aufträgen, die jede Fahrt teurer machen.
Dazu kommt die Kostenseite. Wer den Kraftstoffverbrauch oder die Streckenführung verbessert, spart bei jedem Auftrag und kann günstiger anbieten.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Fuhrparktechnik und Fuhrparkmanagement
    └── 2 Fuhrparkmanagement
        └── 2.7 Analysieren der Wirtschaftlichkeit des Fahrzeugeinsatzes
            ├── 2.7.1 Fahrzeugkostenrechnung
            ├── 2.7.2 Maßnahmen zur Beeinflussung der Fahrzeugkosten
            │   ├── 2.7.2.1 Fahrtstreckenwahl
            │   ├── 2.7.2.2 Energiesparende Fahrweise
            │   └── 2.7.2.3 Kostenrechnung bei gebrochenen Verkehren
            └── 2.7.3 Gegenüberstellung von Fahrzeugkosten und Erlösen
Diese Seite deckt 2.7.2 und 2.7.3 ab. Die Kostenarten stehen auf der Seite Fahrzeugkostenrechnung.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 2.7 wurde in 7 der 23 Prüfungsteile mit Nummernangabe vermerkt. Die Unterpunkte wurden nicht einzeln ausgewertet. Aufgaben zur Preisuntergrenze und zum Deckungsbeitrag sind typische Rechenaufgaben dieses Abschnitts.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- Maßnahmen zur Senkung der Fahrzeugkosten zu nennen und ihre Wirkung abzuschätzen,
- Kosten je Kilometer mit dem Erlös je Kilometer zu vergleichen,
- die kurzfristige und die langfristige Preisuntergrenze zu bestimmen,
- Kosten bei Einsatz mehrerer Verkehrsträger zu rechnen.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- Maßnahmen zur Kostenbeeinflussung nennen und bewerten,
- Einsparungen durch eine bessere Fahrweise berechnen,
- Kosten bei gebrochenen Verkehren ordnen,
- den Deckungsbeitrag und die Gewinnschwelle bestimmen,
- kurzfristige und langfristige Preisuntergrenze unterscheiden.
Preisuntergrenzen im Überblick
Maßnahmen zur Kostenbeeinflussung
- Fahrtstreckenwahl: Eine gute Routen- und Tourenplanung spart Kilometer, Zeit und Maut. Fahrplanvorgaben im Personenverkehr setzen dabei den Rahmen.
- Energiesparende Fahrweise: Vorausschauendes Fahren, gleichmäßige Geschwindigkeit und richtiger Reifendruck senken den Verbrauch. Fahrertraining und Rückmeldung zu Verbrauchsdaten unterstützen das.
- Auslastung: Weniger Leerfahrten und volle Ladung senken die Kosten je Tonne.
- Wartung: Gut gewartete Fahrzeuge verbrauchen weniger und fallen seltener aus.
Beispiel (Werte angenommen): Ein Fahrer spart durch bessere Fahrweise 2 Liter je 100 km. Das Fahrzeug fährt 100 000 km im Jahr. Der Kraftstoff kostet 1,50 € je Liter.
- Einsparung: 2 l · (100 000 km : 100) = 2 000 Liter
- Ersparnis: 2 000 l · 1,50 € = 3 000 € je Jahr und Fahrzeug
Gebrochene Verkehre
Gebrochener Verkehr bedeutet, dass die Ware mehrere Verkehrsträger nacheinander nutzt, zum Beispiel Lkw, Bahn und wieder Lkw. Die Kosten setzen sich aus Vorlauf, Umschlag, Hauptlauf und Nachlauf zusammen. Der Meister rechnet jeden Abschnitt und prüft, ob die Summe unter den Kosten der durchgehenden Fahrt liegt. Der Umschlag und die Wartezeit dürfen nicht fehlen.
Kosten und Erlöse gegenüberstellen
Der Erlös ist das, was der Kunde zahlt. Das Ergebnis ist Erlös minus Kosten.
Der Deckungsbeitrag zeigt, was nach den variablen Kosten übrig bleibt:
Deckungsbeitrag = Erlös minus variable Kosten
Er muss die Fixkosten decken. Erst darüber hinaus entsteht Gewinn.
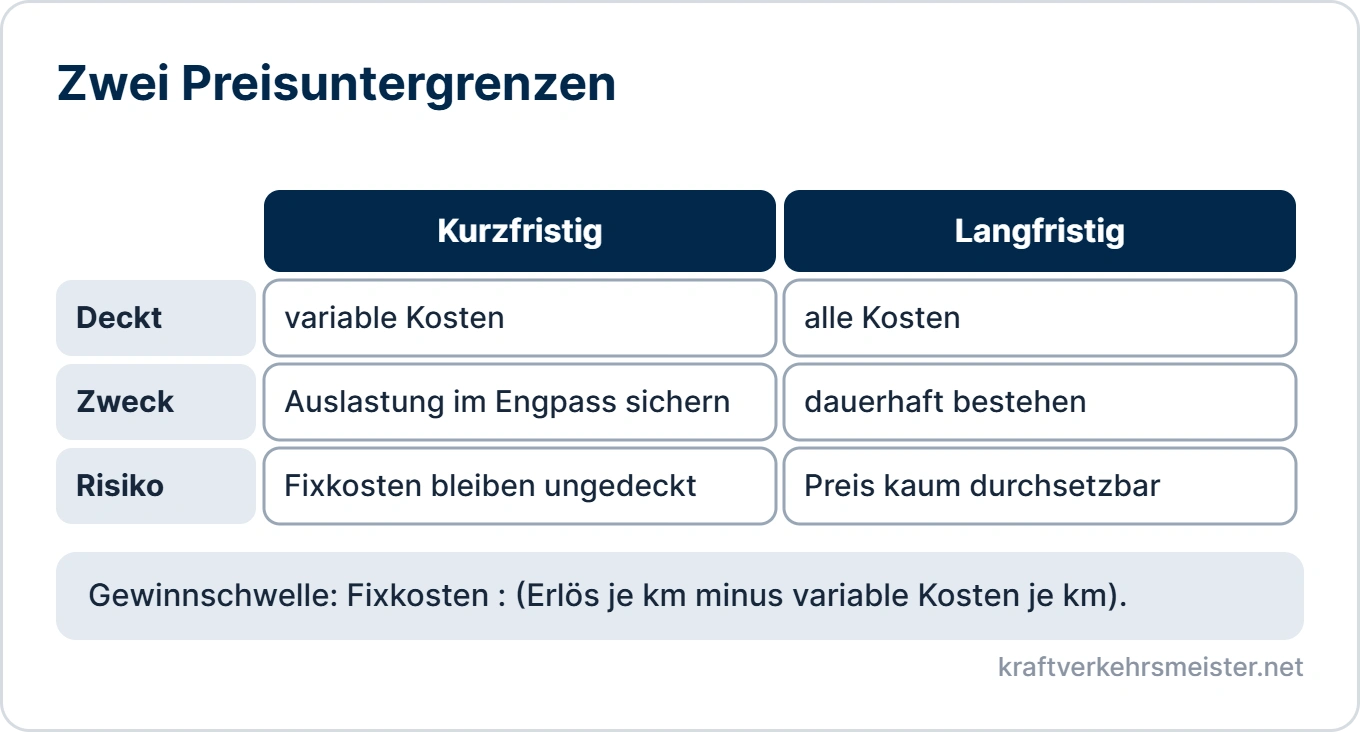
Preisuntergrenzen
| Art | Bedeutung |
|---|---|
| Kurzfristige Preisuntergrenze | die variablen Kosten je Einheit |
| Langfristige Preisuntergrenze | die gesamten Kosten je Einheit |
Kurzfristig kann ein Auftrag sinnvoll sein, wenn er die variablen Kosten deckt und einen Beitrag zu den Fixkosten leistet, zum Beispiel bei freien Kapazitäten. Das Fahrzeug steht sonst still, die Fixkosten laufen weiter.
Langfristig muss der Preis alle Kosten decken. Sonst verliert der Betrieb auf Dauer Geld.
Beispiel mit den Zahlen der Fahrzeugkostenrechnung (angenommen): Fixkosten 25 000 € je Jahr, variable Kosten 0,38 € je km, Fahrleistung 100 000 km.
- kurzfristige Preisuntergrenze: 0,38 € je km
- langfristige Preisuntergrenze: 0,63 € je km (alle Kosten des Fahrzeugs)
Bietet der Betrieb 0,50 € je km, deckt er die variablen Kosten und trägt 0,12 € je km zu den Fixkosten bei. Auf Dauer reicht das nicht.
Gewinnschwelle
Die Gewinnschwelle zeigt, ab welcher Fahrleistung der Betrieb die Fixkosten gedeckt hat.
Gewinnschwelle = Fixkosten : (Erlös je km minus variable Kosten je km)
Beispiel: Erlös 0,80 € je km, variable Kosten 0,38 € je km, Fixkosten 25 000 €.
- Deckungsbeitrag je km: 0,80 € minus 0,38 € = 0,42 €
- Gewinnschwelle: 25 000 € : 0,42 € = rund 59 524 km
Ab dem 59 525. Kilometer verdient das Fahrzeug Geld.
Typische Fehler
- Kurzfristig mit langfristig verwechselt: Der niedrige Preis wird als Dauerpreis gesetzt.
- Fixkosten in die variablen Kosten gerechnet: Der Deckungsbeitrag stimmt nicht.
- Umschlagkosten vergessen: Der gebrochene Verkehr wirkt günstiger, als er ist.
- Einsparung ungeprüft angenommen: Eine Maßnahme wird eingerechnet, ohne dass sie wirkt.
- Einheiten vermischt: Euro je Jahr, je Kilometer und je Tonne stehen durcheinander.
Praxisbeispiel
Ein Kunde bietet einen Rückladungsauftrag, den ein Fahrzeug sonst leer fährt.
- Prüfung: Der Meister rechnet die variablen Kosten der Strecke und den Erlös.
- Ergebnis: Der Erlös liegt über den variablen Kosten, aber unter den Gesamtkosten.
- Entscheidung: Er nimmt den Auftrag als Ausnahme an, weil das Fahrzeug sonst leer fährt.
- Grenze: Als Dauerpreis kommt der Preis nicht infrage. Er verhandelt für das reguläre Geschäft höhere Preise.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Nennen Sie drei Maßnahmen zur Senkung der Fahrzeugkosten.
- Berechnen Sie die jährliche Ersparnis durch geringeren Verbrauch.
- Bestimmen Sie die kurzfristige und die langfristige Preisuntergrenze.
- Berechnen Sie den Deckungsbeitrag je Kilometer.
- Vergleichen Sie die Kosten einer durchgehenden Fahrt mit denen eines gebrochenen Verkehrs.
Verwandte Themen
Preisuntergrenze und Kostenoptimierung gehören zum Fuhrparkmanagement.
Weitere Themen dieses Qualifikationsschwerpunkts
- Beförderungsleistungen und Tourenplanung
- Beförderungsverträge und Vorschriften
- Beförderungskapazitäten ermitteln
- Fahrzeuge und Hilfsmittel auswählen
- Mitzuführende Dokumente
- Arbeitszeit und Sozialvorschriften
- Fahrer-, Fahrzeug- und Betriebsdaten
- Fahrzeugkostenrechnung
- Störungen und Schäden vermeiden
- Beförderungsketten und Partner
- Neu- und Ersatzbeschaffung
- Betriebsstoffe und Ersatzteile
- Verfügbarkeit und Schutz von Anlagen
- Kundenbetreuung und Reklamation
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 4.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Kosten lassen sich über Strecke, Fahrweise und Auslastung senken. Der Deckungsbeitrag zeigt, was nach den variablen Kosten bleibt, und die Preisuntergrenzen sagen, wie weit der Preis sinken darf.
Für die Prüfung solltest du Einsparungen berechnen, Deckungsbeitrag und Gewinnschwelle rechnen und die beiden Preisuntergrenzen sicher unterscheiden können.