Die Budgetierung gibt jeder Stelle einen Rahmen, den sie einhalten muss. Die Budgetkontrolle prüft laufend, ob der Rahmen hält, und leitet bei Abweichungen Maßnahmen ein.
Der Rahmenplan verlangt, dass du Budgets überwachst und einhältst. Dazu gehören Abweichungen, ihre Ursachen und passende Gegenmaßnahmen.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Organisation und Kommunikation |
| Qualifikationsschwerpunkt | Betriebliches Kostenwesen und Controlling |
| Thema | Überwachen und Einhalten zugeteilter Budgets (Rahmenplan 3.2) |
| Prüfungsrelevanz | ⭐⭐ Gering bis mittel |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Fachfragen zur Abweichung und Rechenaufgabe mit Sollkosten |
| Lernziel laut Rahmenplan | Budgetierungsarten kennen, Budgetkontrolle durchführen, Maßnahmen zur Budgeteinhaltung entwickeln |
| Empfohlene Lernpriorität | Niedrig bis mittel |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist die Budgetkontrolle wichtig?
Ein Budget ohne Kontrolle ist ein Wunsch. Erst der laufende Soll-Ist-Vergleich zeigt, ob eine Kostenstelle im Rahmen bleibt. Wer früh gegensteuert, spart Geld und Ärger.
Als Meister verantwortest du ein Budget für Werkstatt, Fuhrpark oder Fahrbetrieb. Du musst Abweichungen erklären und Maßnahmen vorschlagen können.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        └── 3.2 Überwachen und Einhalten zugeteilter Budgets
            ├── 3.2.1 Strategische und operative Budgetierung
            ├── 3.2.2 Arten der Budgetierung
            ├── 3.2.3 Permanente Budgetkontrolle
            │   ├── 3.2.3.1 Ermittlung von Abweichungen
            │   └── 3.2.3.2 Ergebnisfeststellung und Abweichungsanalysen
            └── 3.2.4 Maßnahmen zur Budgeteinhaltung entwickeln
Diese Seite deckt 3.2 ab. Sie baut auf der Plankostenrechnung auf.
Prüfungsrelevanz
⭐⭐ Geringe bis mittlere Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 6.2 wurde in keinem der 23 Prüfungsteile mit Nummernangabe als eigener Schwerpunkt vermerkt. Die Themenliste der Prüfungsfragen enthält jedoch Aufgaben zur monetären Abweichung und zum Controlling im Fuhrpark. Die Grundbegriffe können deshalb als Teil größerer Aufgaben vorkommen.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- Abweichungen zu berechnen und zu benennen,
- Ursachen von Abweichungen zu nennen,
- Maßnahmen zur Einhaltung des Budgets vorzuschlagen,
- Budgetarten zu unterscheiden.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- strategische und operative Budgets unterscheiden,
- Top-down und Bottom-up erklären,
- Sollkosten bei geänderter Beschäftigung ermitteln,
- Verbrauchs- und Beschäftigungsabweichung berechnen,
- Maßnahmen zur Budgeteinhaltung ableiten.
Budget planen, kontrollieren, steuern
Strategisch und operativ
- Strategische Budgets gelten für mehrere Jahre und stützen die Ziele des Unternehmens.
- Operative Budgets gelten für Monat oder Jahr und betreffen einzelne Stellen, zum Beispiel das Budget der Werkstatt.
Arten der Budgetierung
- Top-down: Die Geschäftsleitung legt Budgets vor und gibt sie nach unten. Das ist schnell und folgt den Unternehmenszielen. Die Stellen fühlen sich aber leicht übergangen.
- Bottom-up: Die Stellen melden ihren Bedarf nach oben. Das nutzt das Wissen vor Ort. Es besteht aber die Gefahr, dass zu viel angemeldet wird.
In der Praxis wird oft im Gegenstromverfahren abgestimmt: Vorgaben von oben, Bedarf von unten, danach die Einigung.
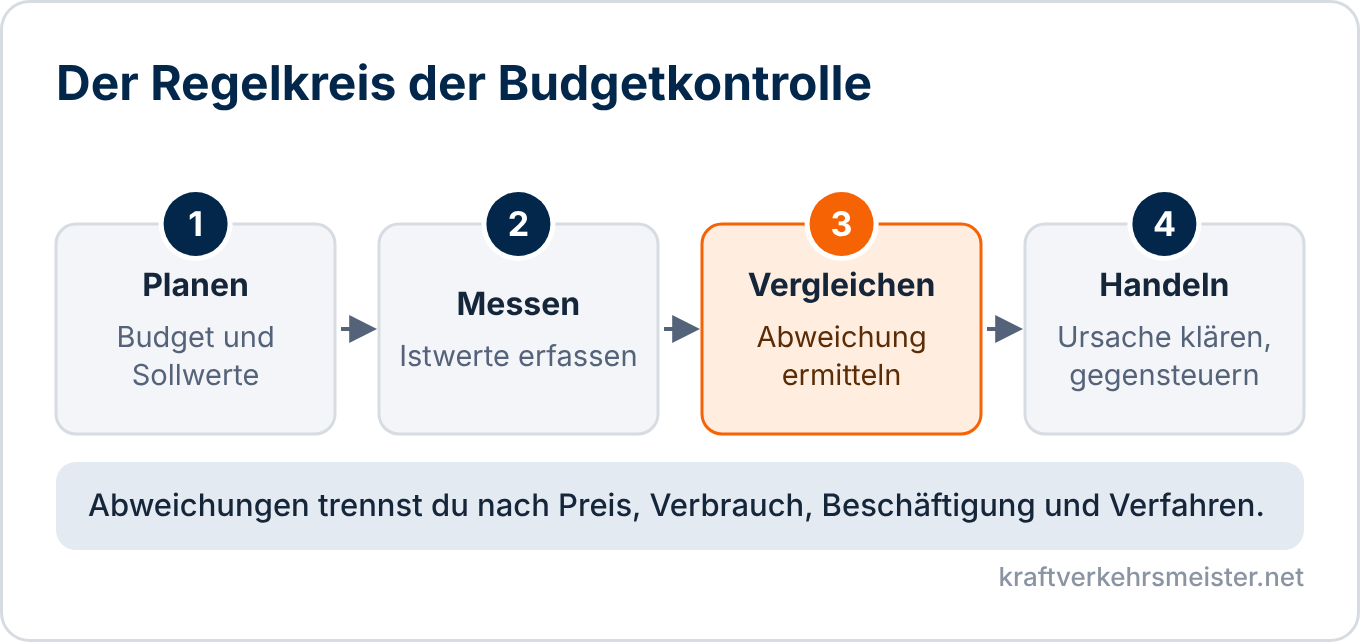
Abweichungen ermitteln
Die Budgetkontrolle läuft laufend, nicht erst am Jahresende. Der Rahmenplan nennt vier Abweichungsarten:
- Preisabweichung: Der Preis weicht vom Planpreis ab, zum Beispiel ein höherer Dieselpreis.
- Verbrauchsabweichung: Die Menge weicht ab, zum Beispiel ein höherer Verbrauch.
- Beschäftigungsabweichung: Die Auslastung weicht vom Plan ab. Die Fixkosten werden dann nicht voll gedeckt.
- Verfahrensabweichung: Ein anderes Verfahren verändert die Kosten, zum Beispiel ein neuer Ablauf.
Bei der flexiblen Plankostenrechnung gibt es Sollkosten. Sie passen den Plan an die tatsächliche Auslastung an:
Sollkosten = fixe Plankosten + variable Plankosten · (Istbeschäftigung : Planbeschäftigung)
Beispiel (Werte angenommen): Die Werkstatt hat 120 000 € Plankosten bei 2 000 Stunden, davon 40 000 € fix und 80 000 € variabel. Der Satz beträgt 60 € je Stunde. Tatsächlich laufen 1 800 Stunden mit 115 000 € Istkosten.
| Größe | Rechnung | Ergebnis |
|---|---|---|
| Sollkosten | 40 000 € + 80 000 € · 1 800 : 2 000 | 112 000 € |
| verrechnete Plankosten | 60 € · 1 800 | 108 000 € |
| Verbrauchsabweichung | Istkosten minus Sollkosten (115 000 € minus 112 000 €) | 3 000 € |
| Beschäftigungsabweichung | Sollkosten minus verrechnete Plankosten (112 000 € minus 108 000 €) | 4 000 € |
| Gesamtabweichung | Istkosten minus verrechnete Plankosten | 7 000 € |
Die Verbrauchsabweichung von 3 000 € zeigt, dass die Werkstatt teurer gearbeitet hat, als es bei 1 800 Stunden üblich wäre. Die Beschäftigungsabweichung von 4 000 € sind ungedeckte Fixkosten, die Leerkosten. Sie entstehen, weil nicht alle Stunden ausgelastet sind.
Ergebnis feststellen und analysieren
Nach der Rechnung kommt die Analyse. Du fragst: Wo liegt die Abweichung? Wer ist verantwortlich? Was ist die Ursache? Eine Prognose für das Jahresende (Forecast) zeigt, ob das Budget noch erreichbar ist. Eine Gap-Analyse benennt die Lücke zwischen Ziel und Prognose.
Maßnahmen zur Budgeteinhaltung
Mögliche Maßnahmen sind:
- Verbrauch senken, zum Beispiel durch Fahrerschulung zum sparsamen Fahren,
- Preise verhandeln oder Lieferanten wechseln,
- selbst machen oder zukaufen (make or buy),
- Abläufe verbessern, zum Beispiel durch einen kontinuierlichen Verbesserungsprozess (KVP),
- Auslastung erhöhen oder Kapazität abbauen.
Typische Fehler
- Nur am Jahresende kontrolliert: Gegensteuern ist dann zu spät.
- Ursache nicht geklärt: Aus einer Abweichung folgen Schuldzuweisungen statt Maßnahmen.
- Soll mit Plan verwechselt: Bei geänderter Auslastung fehlen die Sollkosten.
- Beschäftigungsabweichung als Misswirtschaft gelesen: Sie ist meist ein Auslastungsproblem.
- Budget ohne Verantwortlichen: Niemand fühlt sich zuständig.
Praxisbeispiel
Der Meister sieht im Monatsbericht, dass die Fuhrparkkosten im dritten Monat 6 Prozent über Plan liegen.
- Daten: Er trennt Preis, Verbrauch und Auslastung.
- Analyse: Der Dieselpreis liegt über dem Plan, der Verbrauch ist leicht gestiegen.
- Maßnahmen: Er plant eine Fahrerschulung und prüft die Lieferverträge.
- Kontrolle: Er legt einen Termin fest, an dem er die Wirkung prüft.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Unterscheiden Sie Top-down- und Bottom-up-Budgetierung.
- Berechnen Sie Sollkosten und Abweichungen einer Kostenstelle.
- Nennen Sie Ursachen einer Verbrauchsabweichung.
- Entwickeln Sie Maßnahmen, um das Budget einzuhalten.
- Erklären Sie Forecast und Gap-Analyse.
Verwandte Themen
Budgets setzen die Plankostenrechnung in die Praxis um.
Organisation und Kommunikation
Weitere Themen dieses Handlungsbereichs
- Plankostenrechnung und Kostenerfassung
- Kostenstellenrechnung und BAB
- Kalkulationsverfahren und Deckungsbeitrag
- Prozessmanagement und Prozesskosten
- Kostenbewusstes Handeln der Mitarbeiter
- Fuhrparkkennzahlen und Controlling
- Kostenrelevante Entscheidungen vorbereiten
- Fuhrparkdaten und Kennzahlen überwachen
- Termin- und Kapazitätsplanung
- Kommunikation und Abstimmung
- Informations- und Kommunikationssysteme
- IT-Sicherheit und Datenschutz
- Betrieblicher Arbeitsschutz und Gefährdungsbeurteilung
- Gesundheitsschutz und Umweltschutz
- Sicherheitsbewusstsein und Unterweisung
- Gefahrstoffe im Betrieb
- Schutzmaßnahmen, PSA und Brandschutz
- Qualitätsmanagementsysteme und Audits
- Qualitätsbewusstsein und Mitarbeiterbeteiligung
- Qualitätsmethoden und Statistik
- Qualitätslenkung und Qualitätssicherung
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Die Budgetierung setzt den Rahmen, die Budgetkontrolle sichert ihn. Abweichungen werden nach Art getrennt, ihre Ursachen geklärt und Maßnahmen eingeleitet.
Für die Prüfung solltest du Sollkosten und Abweichungen rechnen und passende Gegenmaßnahmen nennen können.