Das Prozessmanagement sucht, gestaltet, dokumentiert und verbessert Abläufe. Die Prozesskostenrechnung zeigt, was ein Ablauf kostet, und verteilt Gemeinkosten nach der tatsächlichen Beanspruchung.
Der Rahmenplan fasst beides im Abschnitt Kostenbeeinflussung zusammen. Im Kraftverkehr geht es um Abläufe wie Auftragsannahme, Disposition, Be- und Entladen und Abrechnung.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Organisation und Kommunikation |
| Qualifikationsschwerpunkt | Betriebliches Kostenwesen und Controlling |
| Thema | Beeinflussen der Kosten unter Berücksichtigung der Prozessoptimierung (Rahmenplan 3.3) |
| Prüfungsrelevanz | ⭐⭐ Gering bis mittel |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Fachfragen zur Prozessanalyse und Rechenaufgabe mit Prozesskostensätzen |
| Lernziel laut Rahmenplan | bei der Prozessgestaltung mitwirken, die Prozesskostenrechnung verstehen, Zielkosten berücksichtigen |
| Empfohlene Lernpriorität | Niedrig bis mittel |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist Prozessmanagement für die Kosten wichtig?
Kosten entstehen in Abläufen. Wartezeiten an der Rampe, Doppelarbeit im Büro und unklare Zuständigkeiten kosten Geld, ohne dass es im Preis auftaucht. Wer Abläufe verbessert, senkt Kosten dauerhaft.
Die Prozesskostenrechnung macht diese Kosten sichtbar. Sie zeigt zum Beispiel, dass viele kleine Aufträge mehr Arbeit verursachen, als ein pauschaler Zuschlag unterstellt.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        └── 3.3 Beeinflussen der Kosten insbesondere unter Berücksichtigung der Prozessoptimierung
            ├── 3.3.1 Prozessmanagement
            │   ├── 3.3.1.1 Prozessanalyse (Ist-Analyse, Stärken-Schwächen-Analyse)
            │   ├── 3.3.1.2 Definition der Prozessverbesserung
            │   └── 3.3.1.3 Realisierung der Prozessverbesserung
            ├── 3.3.2 Prozesskostenrechnung (3.3.2.1 bis 3.3.2.6)
            └── 3.3.3 Vorgabe von Zielkosten für Prozesse
Diese Seite deckt 3.3 ab.
Prüfungsrelevanz
⭐⭐ Geringe bis mittlere Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 6.3 wurde in keinem der 23 Prüfungsteile mit Nummernangabe als eigener Schwerpunkt vermerkt. Prozessverbesserung kommt aber als Aufgabe vor, zum Beispiel als Workshop zur Prozessveränderung und im Zusammenhang mit KVP und PDCA.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- einen Prozess zu analysieren und Schwachstellen zu nennen,
- eine Prozessverbesserung zu beschreiben und umzusetzen,
- Prozesskostensätze zu berechnen,
- Zielkosten zu bestimmen und mit den Ist-Kosten zu vergleichen.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- Prozesse analysieren und verbessern,
- eine Stärken-Schwächen-Analyse aufstellen,
- die Schritte der Prozesskostenrechnung nennen,
- einen Prozesskostensatz berechnen,
- Zielkosten bestimmen.
Prozessmanagement und Prozesskosten im Überblick
Prozesse finden, gestalten, dokumentieren, verbessern
Ein Prozess ist eine Folge von Tätigkeiten, die aus einem Auftrag eine Leistung macht. Ein Beispiel ist der Weg von der Auftragsannahme über Disposition, Beladung, Fahrt und Entladung bis zur Abrechnung.
Prozessanalyse:
- Ist-Analyse: Du beobachtest den Ablauf, nimmst Zeiten auf, befragst Mitarbeiter und liest Dokumente. Verfahren der Zeitwirtschaft liefern die Zeiten.
- Stärken-Schwächen-Analyse: Du bewertest jeden Schritt. Was läuft gut? Wo gibt es Wartezeiten, Doppelarbeit, Fehler?
Prozessverbesserung definieren: Du entwirfst den Soll-Ablauf und hältst ihn in einer Ablaufbeschreibung oder Arbeitsanweisung fest.
Prozessverbesserung realisieren: Du führst den neuen Ablauf ein, schulst die Beteiligten und prüfst nach einiger Zeit, ob er wirkt.
Prozesskostenrechnung
Die klassische Zuschlagskalkulation verteilt Gemeinkosten pauschal, zum Beispiel mit 40 Prozent auf Löhne. Die Prozesskostenrechnung verteilt sie nach der Beanspruchung durch Prozesse. Sie hängt an den Tätigkeiten, die Kosten wirklich verursachen.
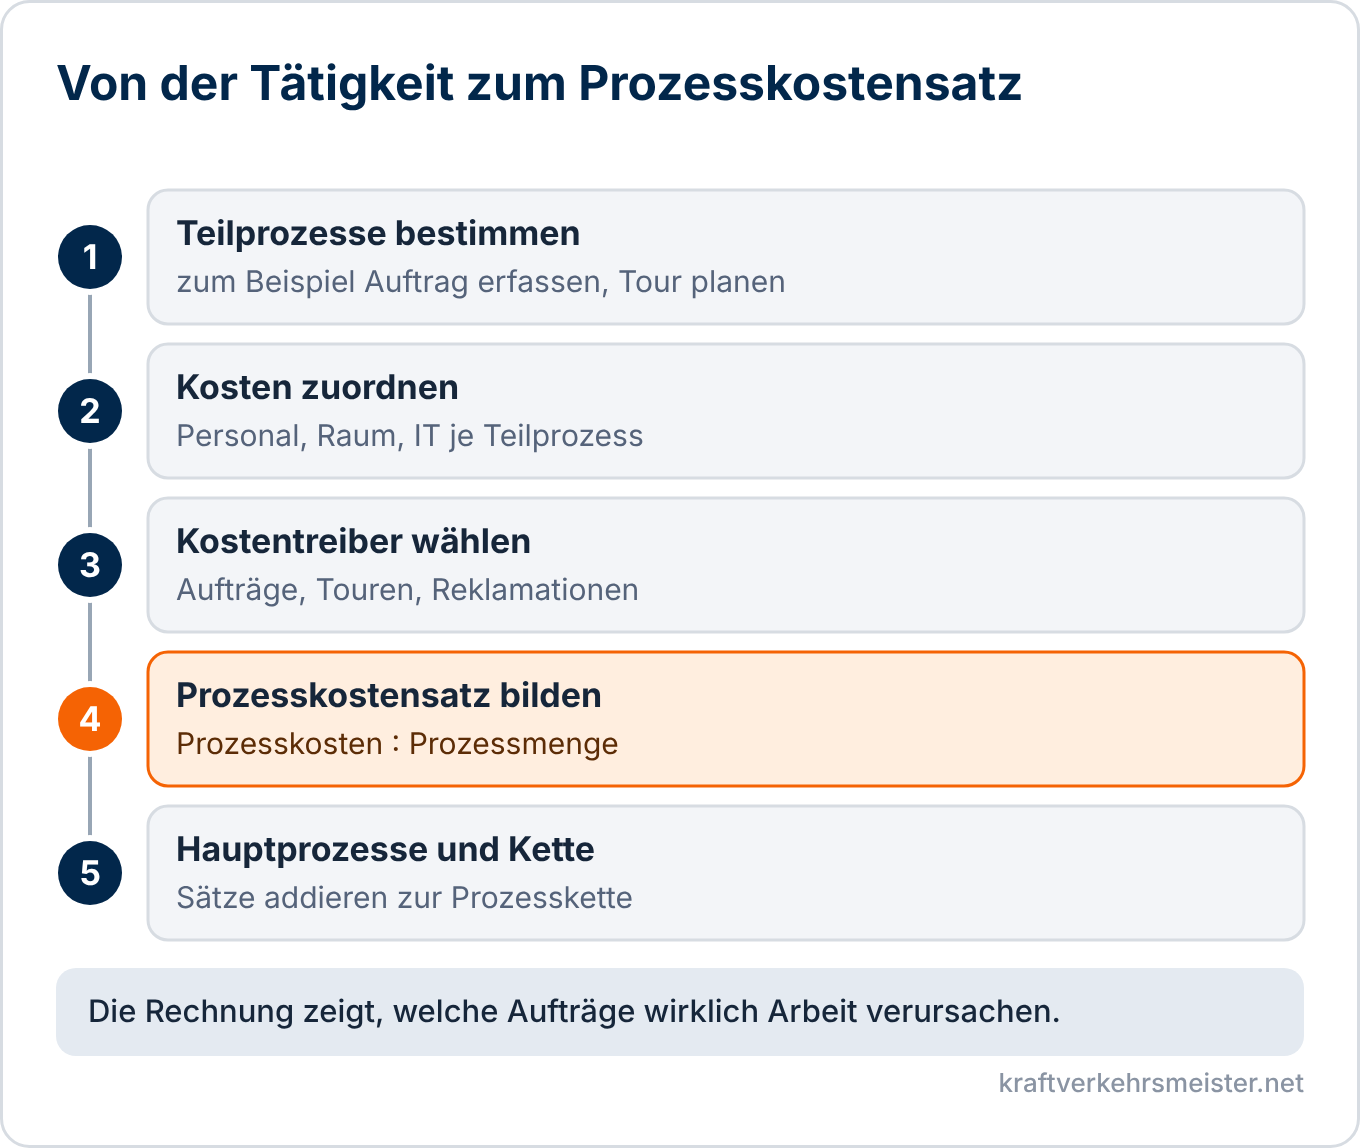
Die Schritte nach dem Rahmenplan:
- Teilprozesse bestimmen, zum Beispiel „Auftrag erfassen“, „Tour planen“, „Fahrer abrechnen“.
- Kosten den Teilprozessen zuordnen.
- Kosteneinflussgrößen ermitteln, die Kostentreiber. Das sind Mengen wie Aufträge, Touren oder Reklamationen.
- Prozesskostensätze bilden.
- Teilprozesse zu Hauptprozessen verdichten, zum Beispiel zur Auftragsabwicklung.
- Die Kosten einer Prozesskette berechnen.
Prozesskostensatz = Prozesskosten : Prozessmenge
Beispiel (Werte angenommen): Das Büro hat drei Teilprozesse.
| Teilprozess | Jahreskosten | Kostentreiber | Menge | Prozesskostensatz |
|---|---|---|---|---|
| Auftrag erfassen | 30 000 € | Aufträge | 5 000 | 6 € je Auftrag |
| Tour planen | 48 000 € | Touren | 3 000 | 16 € je Tour |
| Fahrer abrechnen | 12 000 € | Touren | 3 000 | 4 € je Tour |
- Ein Einzelauftrag mit eigener Tour kostet im Büro 6 € + 16 € + 4 € = 26 €.
- Vier Aufträge in einer Sammeltour kosten 4 · 6 € + 16 € + 4 € = 44 €, also 11 € je Auftrag.
Das zeigt den Nutzen: Die Rechnung macht deutlich, dass Einzeltouren für kleine Aufträge teuer sind, und stützt Preise und Tourenplanung.
Prozessmengen, die von der Leistung abhängen, heißen leistungsmengeninduziert. Kosten wie die Abteilungsleitung bleiben davon unabhängig und werden umgelegt.
Zielkosten
Bei den Zielkosten (Target Costing) fragt man umgekehrt: Was darf eine Leistung höchstens kosten?
Zielkosten = erzielbarer Marktpreis minus Zielgewinn
Beispiel (Werte angenommen): Der Markt zahlt 1,50 € je km. Der Zielgewinn beträgt 0,10 € je km. Die Zielkosten betragen 1,40 € je km. Liegen die Ist-Kosten bei 1,46 € je km, fehlen 0,06 € je km. Diese Kostenlücke muss der Prozess schließen.
Typische Fehler
- Nur Kosten gesenkt, nicht den Ablauf: Ohne Prozessanalyse treten die Fehler wieder auf.
- Zu viele Teilprozesse: Die Rechnung wird unübersichtlich.
- Kostentreiber falsch gewählt: Die Menge hat nichts mit den Kosten zu tun.
- Ist-Analyse ohne Mitarbeiter: Wichtige Schwachstellen bleiben unbekannt.
- Verbesserung nicht dokumentiert: Der neue Ablauf geht im Alltag verloren.
Praxisbeispiel
Ein Betrieb hat lange Wartezeiten an der Rampe und will den Ablauf verbessern.
- Ist-Analyse: Er nimmt Zeiten auf und sieht, dass die Papiere erst am Tor ausgedruckt werden.
- Schwäche: Das Büro erfährt zu spät von der Ankunft der Fahrzeuge.
- Soll-Ablauf: Die Papiere werden vorher vorbereitet, der Fahrer meldet sich per App an.
- Kontrolle: Nach vier Wochen vergleicht er die Wartezeiten mit den alten Werten.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Beschreiben Sie die Schritte der Prozessanalyse.
- Führen Sie eine Stärken-Schwächen-Analyse eines Ablaufs durch.
- Erklären Sie die Prozesskostenrechnung und grenzen Sie sie von der Zuschlagskalkulation ab.
- Berechnen Sie Prozesskostensätze und die Kosten einer Prozesskette.
- Bestimmen Sie Zielkosten und die Kostenlücke.
Verwandte Themen
Prozesse entscheiden, wo Kosten entstehen.
Organisation und Kommunikation
Weitere Themen dieses Handlungsbereichs
- Plankostenrechnung und Kostenerfassung
- Kostenstellenrechnung und BAB
- Kalkulationsverfahren und Deckungsbeitrag
- Budgetierung und Budgetkontrolle
- Kostenbewusstes Handeln der Mitarbeiter
- Fuhrparkkennzahlen und Controlling
- Kostenrelevante Entscheidungen vorbereiten
- Fuhrparkdaten und Kennzahlen überwachen
- Termin- und Kapazitätsplanung
- Kommunikation und Abstimmung
- Informations- und Kommunikationssysteme
- IT-Sicherheit und Datenschutz
- Betrieblicher Arbeitsschutz und Gefährdungsbeurteilung
- Gesundheitsschutz und Umweltschutz
- Sicherheitsbewusstsein und Unterweisung
- Gefahrstoffe im Betrieb
- Schutzmaßnahmen, PSA und Brandschutz
- Qualitätsmanagementsysteme und Audits
- Qualitätsbewusstsein und Mitarbeiterbeteiligung
- Qualitätsmethoden und Statistik
- Qualitätslenkung und Qualitätssicherung
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Das Prozessmanagement verbessert Abläufe in vier Schritten. Die Prozesskostenrechnung ordnet Gemeinkosten nach Beanspruchung zu, die Zielkosten legen die Obergrenze fest.
Für die Prüfung solltest du einen Prozess analysieren, Verbesserungen ableiten und Prozesskostensätze rechnen können.