Kalkulationsverfahren rechnen aus den Kosten den Preis einer Leistung aus. Der Rahmenplan nennt Zuschlagskalkulation, Äquivalenzziffern, Divisionskalkulation und die Deckungsbeitragsrechnung.
Der Deckungsbeitrag gehört zu den Aufgaben, die in den HQ-Prüfungen am häufigsten vorkommen. Zusätzlich musst du die Umsatzsteuer richtig berücksichtigen.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Organisation und Kommunikation |
| Qualifikationsschwerpunkt | Betriebliches Kostenwesen und Controlling |
| Thema | Kalkulationsverfahren, Deckungsbeitragsrechnung und Umsatzsteuer (Rahmenplan 3.1.4 und 3.1.5) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Rechenaufgabe mit mehreren Aufträgen, Deckungsbeitrag und Betriebsergebnis |
| Lernziel laut Rahmenplan | Kalkulationsverfahren und ihre Anwendungsbereiche beherrschen, die Umsatzsteuer berücksichtigen |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum sind Kalkulationsverfahren wichtig?
Ein Preis ist nur dann gut, wenn er die Kosten deckt und etwas übrig lässt. Die Kalkulation zeigt, welcher Preis möglich ist. Die Deckungsbeitragsrechnung zeigt, welche Aufträge sich lohnen.
Der Meister bereitet Angebote vor und beurteilt Aufträge. Dafür muss er wissen, wann Voll- und wann Teilkostenrechnung passt.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        └── 3.1 Planen, Erfassen, Analysieren und Bewerten der arbeitsbereichsbezogenen Kosten
            ├── 3.1.4 Kalkulationsverfahren und ihre Anwendungsbereiche
            │   ├── 3.1.4.1 Zuschlagskalkulation (einstufig und mehrstufig)
            │   ├── 3.1.4.2 Kalkulation mit Äquivalenzziffern
            │   ├── 3.1.4.3 Divisionskalkulation
            │   └── 3.1.4.4 Deckungsbeitragsrechnung
            └── 3.1.5 Umsatzsteuer (Mehrwertsteuer) berücksichtigen
Diese Seite deckt 3.1.4 und 3.1.5 ab. Gewinnschwelle und Preisuntergrenze stehen bereits auf der Seite des Fuhrparkmanagements.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 6.1 wurde in 11 der 23 Prüfungsteile mit Nummernangabe vermerkt, die Unterpunkte wurden nicht einzeln ausgewertet. Die Themenliste der Prüfungsfragen nennt den Deckungsbeitrag in vier Prüfungen, einstufig und zweistufig.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- einen Deckungsbeitrag je Auftrag oder Tour zu berechnen,
- das Betriebsergebnis aus Deckungsbeiträgen und Fixkosten zu ermitteln,
- Kosten je Fahrzeugklasse mit Äquivalenzziffern aufzuteilen,
- Selbstkosten und Angebotspreis mit Zuschlägen zu kalkulieren.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- Voll- und Teilkostenrechnung unterscheiden,
- die Kalkulationsverfahren zuordnen,
- mit Äquivalenzziffern rechnen,
- den Deckungsbeitrag und das Betriebsergebnis berechnen,
- die Zahllast bei der Umsatzsteuer ermitteln.
Welches Verfahren passt?
Vollkosten und Teilkosten
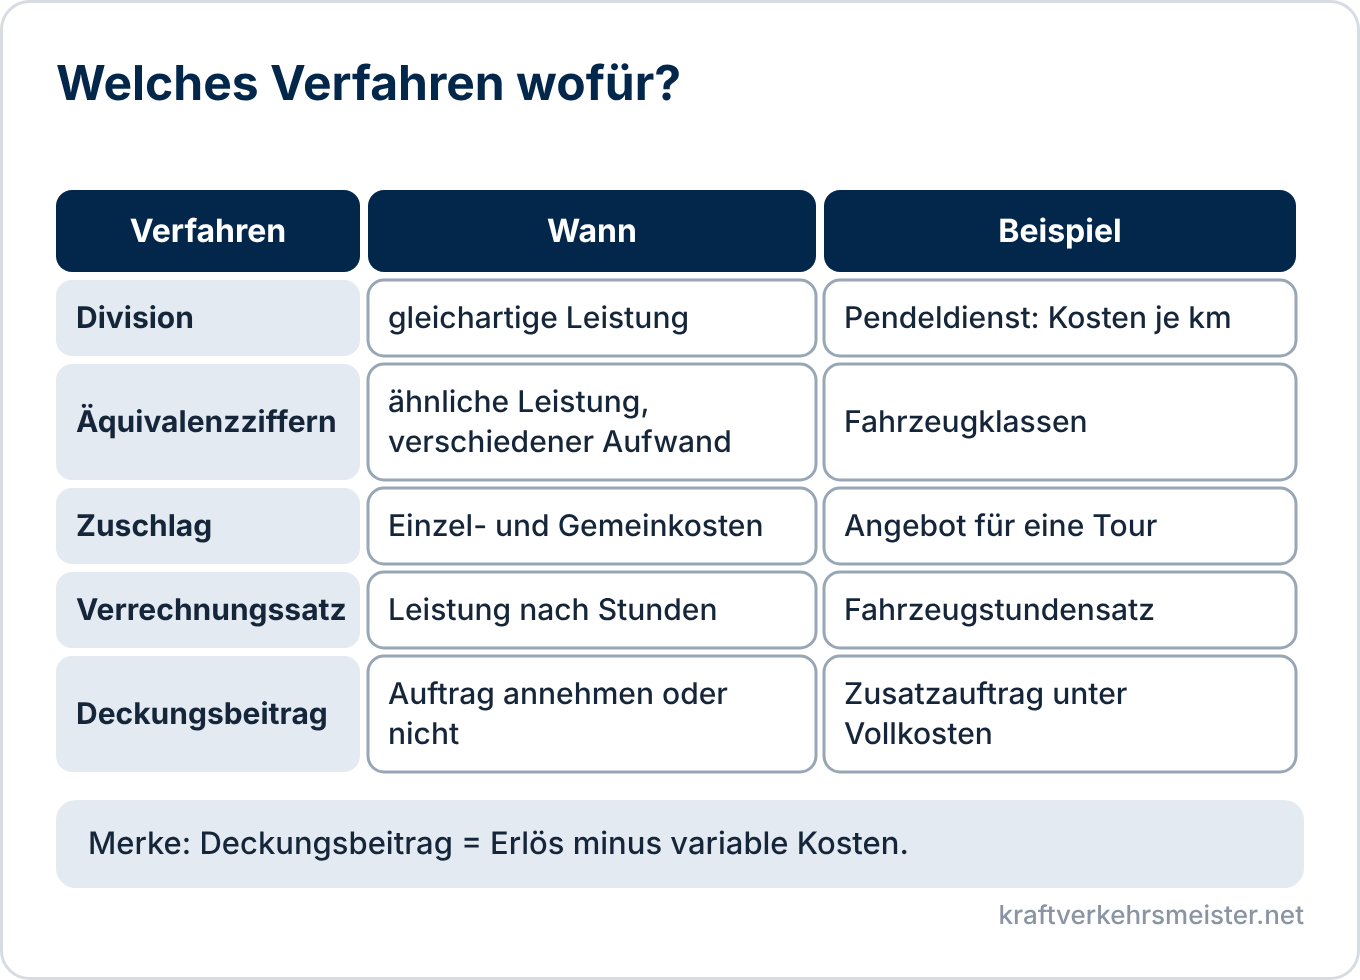
Die Vollkostenrechnung verteilt alle Kosten auf die Leistungen. Die Teilkostenrechnung rechnet nur mit den variablen Kosten. Der Unterschied entscheidet sich an der Frage: Brauche ich den Preis, der alles deckt, oder reicht ein Auftrag, der wenigstens die variablen Kosten trägt?
Divisionskalkulation
Sie passt, wenn ein Betrieb gleichartige Leistungen erbringt.
Selbstkosten je Einheit = Gesamtkosten : Menge
Beispiel (Werte angenommen): Ein Pendeldienst fährt im Jahr 250 000 km zu Gesamtkosten von 300 000 €. Die Kosten betragen 300 000 € : 250 000 km = 1,20 € je km. Es gibt einstufige, zweistufige und mehrstufige Formen, je nachdem, ob mehrere Stufen mit eigenen Kosten durchlaufen werden.
Kalkulation mit Äquivalenzziffern
Sie passt für ähnliche Leistungen mit unterschiedlichem Aufwand, zum Beispiel für Fahrzeuge verschiedener Größe. Jede Klasse bekommt eine Ziffer im Verhältnis zu einer Bezugsklasse (Ziffer 1).
Beispiel (Werte angenommen): Der Fuhrpark hat 2 Transporter (Ziffer 1), 3 Lkw 18 t (Ziffer 1,5) und 1 Sattelzug (Ziffer 2). Die Gesamtkosten betragen 255 000 € im Jahr.
- Rechnungseinheiten: 2 · 1 + 3 · 1,5 + 1 · 2 = 8,5
- Kosten je Rechnungseinheit: 255 000 € : 8,5 = 30 000 €
- Kosten je Fahrzeug: Transporter 30 000 €, Lkw 45 000 €, Sattelzug 60 000 €
Zuschlagskalkulation
Sie passt, wenn Einzelkosten und Gemeinkosten vorliegen. Auf die Einzelkosten werden die Gemeinkosten mit den Zuschlagssätzen aus dem BAB aufgeschlagen. Danach kommen Gewinn und Umsatzsteuer.
| Position | Beispiel (angenommen) |
|---|---|
| Fahrerlöhne (Einzelkosten) | 1 000 € |
| Zuschlag Fuhrpark 40 Prozent | 400 € |
| Kraftstoff und Maut (Einzelkosten) | 600 € |
| Selbstkosten | 2 000 € |
| Gewinnzuschlag 10 Prozent | 200 € |
| Angebotspreis netto | 2 200 € |
| Umsatzsteuer 19 Prozent | 418 € |
| Angebotspreis brutto | 2 618 € |
Bei der einstufigen Zuschlagskalkulation gilt ein Zuschlagssatz auf alle Einzelkosten. Bei der mehrstufigen gibt es für jede Kostenstelle einen eigenen Satz. Die Verrechnungssatzkalkulation arbeitet statt mit Prozenten mit einem Stundensatz, zum Beispiel einem Fahrzeugstundensatz.
Deckungsbeitragsrechnung
Deckungsbeitrag = Erlös minus variable Kosten
Der Deckungsbeitrag zeigt, wie viel ein Auftrag zur Deckung der Fixkosten beiträgt. Fixkosten fallen ohnehin an. Sie spielen für die Entscheidung über einen einzelnen Auftrag keine Rolle.
Beispiel (Werte angenommen): Im Monat werden 20 Touren Typ A und 30 Touren Typ B gefahren.
| Tour A | Tour B | |
|---|---|---|
| Erlös je Tour | 1 800 € | 1 200 € |
| variable Kosten je Tour | 1 300 € | 1 000 € |
| Deckungsbeitrag je Tour | 500 € | 200 € |
| Anzahl im Monat | 20 | 30 |
| Deckungsbeitrag gesamt | 10 000 € | 6 000 € |
- Summe der Deckungsbeiträge: 16 000 €
- Fixkosten im Monat: 13 500 €
- Betriebsergebnis: 16 000 € minus 13 500 € = 2 500 €
Bei der einstufigen Rechnung werden alle Fixkosten auf einmal abgezogen. Bei der mehrstufigen werden sie schrittweise den Bereichen zugeordnet, zum Beispiel erst den Produkten und dann dem Gesamtbetrieb.
Ist ein Engpass vorhanden, etwa die Fahrzeugstunden, rechnest du den Deckungsbeitrag je Engpasseinheit. Dauert Tour A 4 Stunden und Tour B 2 Stunden, bringt A 125 € je Stunde und B 100 € je Stunde. Dann ist A trotz geringeren Gesamtbeitrags die bessere Verwendung der knappen Zeit, wenn beide Touren zur Wahl stehen.
Umsatzsteuer
Die Umsatzsteuer ist für vorsteuerabzugsberechtigte Betriebe kein Kostenbestandteil. Sie ist ein durchlaufender Posten. Der Betrieb führt die Differenz ab.
Zahllast = Umsatzsteuer aus Ausgangsrechnungen minus Vorsteuer aus Eingangsrechnungen
Beispiel (Werte angenommen): Nettoumsatz 100 000 €, Umsatzsteuer 19 Prozent = 19 000 €. Vorsteuer aus Einkäufen 12 000 €. Die Zahllast beträgt 7 000 €. Der Regelsteuersatz liegt bei 19 Prozent.
Typische Fehler
- Umsatzsteuer in die Kosten gerechnet: Der Selbstkostenpreis wird zu hoch.
- Fixkosten in den Deckungsbeitrag: Sie gehören erst im Betriebsergebnis dazu.
- Falsches Verfahren: Divisionskalkulation bei ungleichen Fahrzeugen.
- Äquivalenzziffer vergessen: Die Kosten werden gleichmäßig auf Fahrzeuge unterschiedlicher Größe verteilt.
- Engpass übersehen: Der höchste Gesamtbeitrag ist nicht immer die beste Wahl.
Praxisbeispiel
Ein Betrieb soll einen Zusatzauftrag annehmen, obwohl der Preis unter den Vollkosten liegt.
- Daten: Der Meister stellt Erlös, variable Kosten und freie Fahrzeugkapazität zusammen.
- Rechnung: Der Auftrag bringt einen positiven Deckungsbeitrag, die Fixkosten laufen ohnehin.
- Prüfung: Er prüft, ob der Auftrag lukrativere Aufträge verdrängt.
- Ergebnis: Er nimmt den Auftrag zeitlich begrenzt an und legt die Entscheidung dokumentiert vor.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Nennen Sie Anwendungsbereiche der Kalkulationsverfahren.
- Rechnen Sie mit Äquivalenzziffern die Kosten je Fahrzeugklasse aus.
- Kalkulieren Sie ein Angebot mit Zuschlägen und Umsatzsteuer.
- Berechnen Sie Deckungsbeitrag und Betriebsergebnis, einstufig oder zweistufig.
- Beurteilen Sie, ob ein Zusatzauftrag angenommen werden soll.
Verwandte Themen
Die Kalkulation baut auf der Kostenstellenrechnung auf.
Organisation und Kommunikation
Weitere Themen dieses Handlungsbereichs
- Plankostenrechnung und Kostenerfassung
- Kostenstellenrechnung und BAB
- Budgetierung und Budgetkontrolle
- Prozessmanagement und Prozesskosten
- Kostenbewusstes Handeln der Mitarbeiter
- Fuhrparkkennzahlen und Controlling
- Kostenrelevante Entscheidungen vorbereiten
- Fuhrparkdaten und Kennzahlen überwachen
- Termin- und Kapazitätsplanung
- Kommunikation und Abstimmung
- Informations- und Kommunikationssysteme
- IT-Sicherheit und Datenschutz
- Betrieblicher Arbeitsschutz und Gefährdungsbeurteilung
- Gesundheitsschutz und Umweltschutz
- Sicherheitsbewusstsein und Unterweisung
- Gefahrstoffe im Betrieb
- Schutzmaßnahmen, PSA und Brandschutz
- Qualitätsmanagementsysteme und Audits
- Qualitätsbewusstsein und Mitarbeiterbeteiligung
- Qualitätsmethoden und Statistik
- Qualitätslenkung und Qualitätssicherung
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Die Kalkulationsverfahren verbinden Kosten mit Preisen. Die Divisionskalkulation passt zu gleichartigen Leistungen, die Äquivalenzziffern zu ähnlichen, die Zuschlagskalkulation zu Einzel- und Gemeinkosten. Der Deckungsbeitrag zeigt, welche Aufträge lohnen.
Für die Prüfung solltest du das passende Verfahren wählen, sauber rechnen und die Umsatzsteuer nicht in die Kosten mischen.