Die Kostenstellenrechnung beantwortet die Frage, wo im Betrieb die Kosten entstehen. Der BAB (Betriebsabrechnungsbogen) ist die Tabelle, in der du Gemeinkosten auf die Kostenstellen verteilst.
Der Rahmenplan verlangt, dass du den Betriebsabrechnungsbogen beherrschst. In den Prüfungen kommt er regelmäßig vor, meist als Rechenaufgabe mit einem Verteilungsschlüssel.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Organisation und Kommunikation |
| Qualifikationsschwerpunkt | Betriebliches Kostenwesen und Controlling |
| Thema | Ablauf der Kostenrechnung: Kostenarten, Kostenstellen, Betriebsabrechnungsbogen (Rahmenplan 3.1.3) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Rechenaufgabe mit Verteilungsschlüssel, Umlage und Zuschlagssatz |
| Lernziel laut Rahmenplan | Kostenstellen beachten, Kostenarten zuordnen und den Betriebsabrechnungsbogen beherrschen |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist der BAB so wichtig?
Viele Kosten lassen sich keinem Auftrag direkt zuordnen. Miete, Verwaltung und Werkstatt arbeiten für alle. Der BAB verteilt diese Gemeinkosten verursachungsgerecht auf die Kostenstellen.
Aus dem BAB entstehen Zuschlagssätze und Verrechnungssätze. Sie fließen in jede Kalkulation. Wer den BAB nicht versteht, versteht keine Angebotsrechnung.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        └── 3.1 Planen, Erfassen, Analysieren und Bewerten der arbeitsbereichsbezogenen Kosten
            └── 3.1.3 Ablauf der Kostenrechnung
                ├── 3.1.3.1 Kostenarten zuordnen
                └── 3.1.3.2 Kostenstellenrechnung
                    ├── Kostenstellen beachten (Haupt- und Hilfskostenstellen)
                    ├── Kostenarten auf Kostenstellen zuordnen (direkt und indirekt)
                    └── Betriebsabrechnungsbogen beherrschen (Primär- und Sekundärkostenverrechnung)
Diese Seite deckt 3.1.3 ab. Die Kalkulation mit den Zuschlagssätzen steht auf der übernächsten Seite.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 6.1 wurde in 11 der 23 Prüfungsteile mit Nummernangabe vermerkt, die Unterpunkte wurden nicht einzeln ausgewertet. Nach der Themenliste der Prüfungsfragen kam der BAB in vier Prüfungen als eigenes Thema vor.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- Gemeinkosten nach einem Schlüssel auf Kostenstellen zu verteilen,
- Hilfskostenstellen auf Hauptkostenstellen umzulegen,
- Zuschlagssätze zu berechnen,
- Haupt- und Hilfskostenstellen zu unterscheiden.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- Kostenarten und Kostenstellen unterscheiden,
- Haupt- und Hilfskostenstellen zuordnen,
- direkte und indirekte Zuordnung erklären,
- einen BAB aufstellen und rechnen,
- Zuschlagssätze bilden.
Kostenstellenrechnung im Überblick
Kostenarten, Kostenstellen, Kostenträger
Die Kostenrechnung fragt in drei Schritten:
- Kostenartenrechnung: Welche Kosten sind angefallen?
- Kostenstellenrechnung: Wo sind sie angefallen?
- Kostenträgerrechnung: Wofür sind sie angefallen, also für welchen Auftrag oder welche Leistung?
Haupt- und Hilfskostenstellen
- Hauptkostenstellen erbringen die eigentliche Leistung des Betriebs. Im Verkehrsbetrieb sind das zum Beispiel der Fahrbetrieb und das Lager.
- Hilfskostenstellen erbringen Leistungen für andere Stellen. Beispiele sind Werkstatt, Disposition, Verwaltung, Fuhrparkleitung und Fahrzeugwäsche.
Beim Bilden der Kostenstellen gelten Funktion, Verantwortung und Ort als Kriterien. Jede Kostenstelle braucht einen Verantwortlichen.
Direkte und indirekte Zuordnung
Einzelkosten gehen direkt auf den Auftrag. Gemeinkosten gehen zuerst auf die Kostenstellen:
- Direkte Zuordnung: Der Beleg zeigt die Kostenstelle, zum Beispiel die Rechnung für Reifen eines bestimmten Fahrzeugs.
- Indirekte Zuordnung: Die Kosten gelten für mehrere Stellen. Sie werden mit einem Schlüssel verteilt, zum Beispiel nach Fläche (Miete), nach Kilowattstunden (Strom) oder nach Mitarbeiterzahl (Verwaltung).
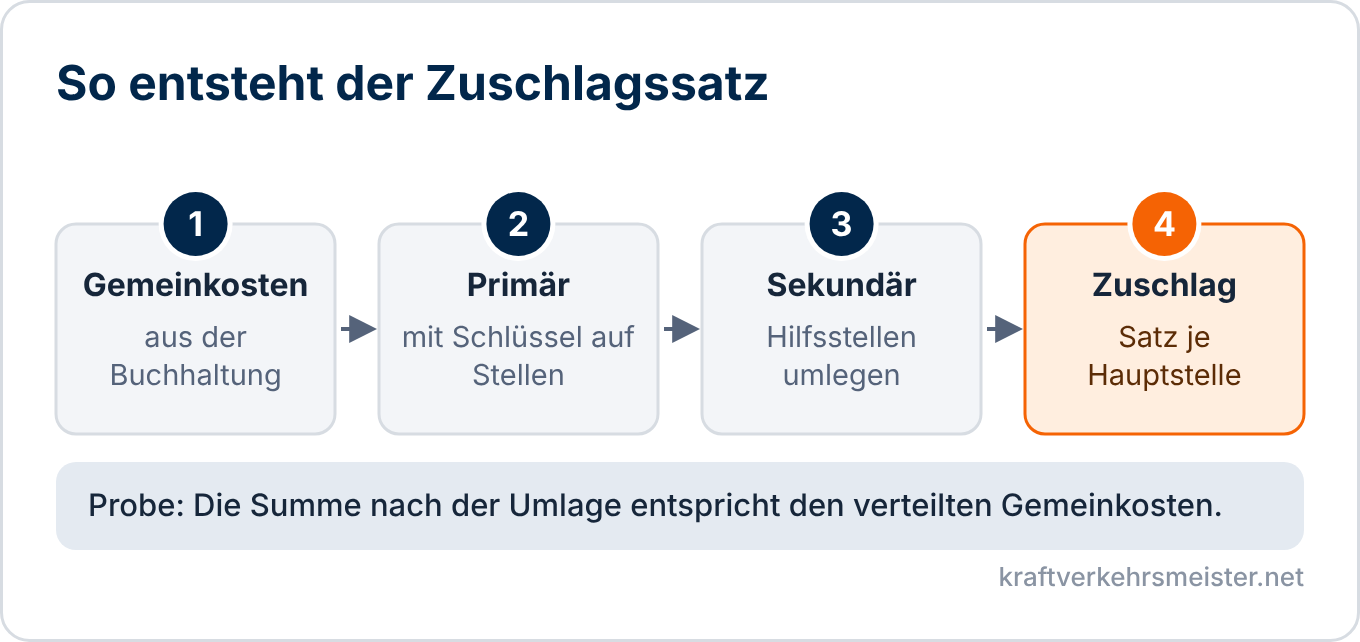
Der BAB in drei Schritten
Im BAB stehen in den Zeilen die Gemeinkostenarten und in den Spalten die Kostenstellen.
- Primärkostenverrechnung: Die Gemeinkosten von außen werden auf die Stellen verteilt.
- Sekundärkostenverrechnung: Die Hilfskostenstellen werden nach der Leistung auf die Hauptkostenstellen umgelegt. Das heißt auch innerbetriebliche Leistungsverrechnung.
- Zuschlagssätze: Die Kosten der Hauptkostenstellen werden durch eine Grundlage geteilt.
Zuschlagssatz in Prozent = Gemeinkosten der Stelle : Zuschlagsgrundlage · 100
Beispiel (Werte angenommen): Die Gemeinkosten betragen 130 000 €. Der Schlüssel für Verwaltung, Fuhrpark, Lager und Werkstatt lautet 2 : 7 : 3 : 1. Das sind 13 Teile, ein Teil sind 10 000 €.
| Schritt | Verwaltung | Fuhrpark | Lager | Werkstatt |
|---|---|---|---|---|
| Verteilung 2 : 7 : 3 : 1 | 20 000 € | 70 000 € | 30 000 € | 10 000 € |
| Umlage Werkstatt (80 : 20) | 8 000 € | 2 000 € | minus 10 000 € | |
| Kosten nach Umlage | 20 000 € | 78 000 € | 32 000 € | 0 € |
Die Verwaltung wird bei der Kalkulation als eigener Zuschlag auf die Selbstkosten gerechnet. Der Zuschlagssatz des Fuhrparks bezieht sich auf die Fahrerlöhne, der des Lagers auf die Lagerlöhne:
- Fuhrpark: 78 000 € : 195 000 € Fahrerlöhne · 100 = 40 Prozent
- Lager: 32 000 € : 160 000 € Lagerlöhne · 100 = 20 Prozent
Wichtig: Die Werkstatt rechnet nicht ab, bevor sie umgelegt ist. Der Umlageschritt geht in der Summe auf.
Kontrolle des BAB
Die Summe aller Spalten muss nach der Umlage der Summe der Gemeinkosten entsprechen. Im Beispiel sind das 20 000 € + 78 000 € + 32 000 € = 130 000 €. Diese Probe findet Rechenfehler sofort.
Typische Fehler
- Hilfskostenstelle bleibt stehen: Die Werkstattkosten werden nicht umgelegt.
- Schlüssel falsch gelesen: Das Verhältnis 2 : 7 : 3 : 1 wird nicht durch die Teilesumme (13) geteilt.
- Grundlage verwechselt: Der Zuschlagssatz wird auf die falschen Einzelkosten bezogen.
- Keine Probe: Die Summe vor und nach der Umlage wird nicht verglichen.
- Einzelkosten im BAB: Nur Gemeinkosten gehören in den BAB.
Praxisbeispiel
Ein Speditionsbetrieb will wissen, was ein Fahrerstundensatz wirklich kostet.
- Daten: Die Buchhaltung liefert Gemeinkostenarten wie Miete, Strom, Verwaltung und Versicherungen.
- Verteilung: Der Meister legt Schlüssel fest, zum Beispiel Fläche für die Miete.
- Umlage: Die Werkstatt wird nach geleisteten Werkstattstunden auf Fuhrpark und Lager umgelegt.
- Ergebnis: Der Zuschlagssatz für den Fuhrpark liegt bei 40 Prozent. Das fließt in die Angebote ein.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Unterscheiden Sie Haupt- und Hilfskostenstellen und nennen Sie Beispiele.
- Verteilen Sie Gemeinkosten nach einem Schlüssel auf Kostenstellen.
- Legen Sie eine Hilfskostenstelle auf die Hauptkostenstellen um.
- Berechnen Sie Zuschlagssätze aus einem BAB.
- Erklären Sie direkte und indirekte Zuordnung.
Verwandte Themen
Der BAB liefert die Zuschlagssätze für die Kalkulation.
Organisation und Kommunikation
Weitere Themen dieses Handlungsbereichs
- Plankostenrechnung und Kostenerfassung
- Kalkulationsverfahren und Deckungsbeitrag
- Budgetierung und Budgetkontrolle
- Prozessmanagement und Prozesskosten
- Kostenbewusstes Handeln der Mitarbeiter
- Fuhrparkkennzahlen und Controlling
- Kostenrelevante Entscheidungen vorbereiten
- Fuhrparkdaten und Kennzahlen überwachen
- Termin- und Kapazitätsplanung
- Kommunikation und Abstimmung
- Informations- und Kommunikationssysteme
- IT-Sicherheit und Datenschutz
- Betrieblicher Arbeitsschutz und Gefährdungsbeurteilung
- Gesundheitsschutz und Umweltschutz
- Sicherheitsbewusstsein und Unterweisung
- Gefahrstoffe im Betrieb
- Schutzmaßnahmen, PSA und Brandschutz
- Qualitätsmanagementsysteme und Audits
- Qualitätsbewusstsein und Mitarbeiterbeteiligung
- Qualitätsmethoden und Statistik
- Qualitätslenkung und Qualitätssicherung
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Die Kostenstellenrechnung zeigt, wo Kosten entstehen. Der BAB verteilt Gemeinkosten mit Schlüsseln, legt Hilfskostenstellen um und bildet Zuschlagssätze.
Für die Prüfung solltest du den BAB sicher aufstellen, die Umlage rechnen und die Summenprobe machen können.