Das Kostenwesen und Controlling ist das Fach 3 der Handlungsspezifischen Qualifikation (HQ) für den Geprüften Meister für Kraftverkehr. Es gehört zum Themenbereich Organisation und Kommunikation und umfasst die Rahmenplan-Abschnitte 3.1 bis 3.6.
Du lernst, Kosten zu planen, zu erfassen und zu bewerten, Budgets einzuhalten und Entscheidungen mit Zahlen vorzubereiten. Dieses Fach ist der Rechenschwerpunkt der HQ. Die IHK prüft es vor allem in der zweiten Situationsaufgabe.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Themenbereich | Organisation und Kommunikation |
| Fach | 3 Betriebliches Kostenwesen und Controlling |
| Rahmenplan | 3.1 bis 3.6 |
| Platz in der Prüfung | Schwerpunkt der Situationsaufgabe 2, vereinzelt auch in Situationsaufgabe 1 |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Rechenaufgaben, Bewertungen und Entscheidungsvorlagen an einer betrieblichen Situation |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernbereich in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist das Kostenwesen so wichtig?
Im Kostenwesen entscheidet sich, ob du in der Prüfung viele Punkte holst. Die Aufgaben sind lernbar: Rechenwege, Schemata und Begriffe wiederholen sich. Wer sie sicher beherrscht, gewinnt Zeit für die übrigen Aufgaben.
Dazu kommt der Alltag. Ein Meister kennt die Kosten seines Bereichs, hält sein Budget ein und zeigt Abweichungen früh. Das Kostenwesen und Controlling liefert dafür die Zahlen.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Organisation und Kommunikation
    └── 3 Betriebliches Kostenwesen und Controlling
        ├── 3.1 Kosten planen, erfassen, analysieren und bewerten
        ├── 3.2 Zugeteilte Budgets überwachen und einhalten
        ├── 3.3 Kosten beeinflussen, Prozesse optimieren
        ├── 3.4 Auf kostenbewusstes Handeln der Mitarbeiter hinwirken
        ├── 3.5 Kennzahlen für das Controlling auswählen und erfassen
        └── 3.6 Kostenrelevante Entscheidungen vorbereiten
Der Rahmenplan gliedert das Fach in sechs Abschnitte. Zu jedem gibt es eine oder mehrere Lernseiten.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Sie liegen für 23 Prüfungsteile mit Nummernangabe vor (Herbst 2018 und Herbst 2020 bis Frühjahr 2026). In der Verordnung ist das Fach der Absatz 6. Das Ergebnis:
| Nummer in der Verordnung | Häufigkeit in den 23 Prüfungsteilen |
|---|---|
| Nr. 1 (Kosten planen und erfassen) | 11-mal, davon 9-mal in Situationsaufgabe 2 |
| Nr. 5 (Kennzahlen) und Nr. 6 (Entscheidungen) | je 2-mal |
| Nr. 2, 3 und 4 | nicht als eigener Schwerpunkt vermerkt |
Budgets, Prozesskosten und kostenbewusstes Handeln tauchen auch als Teil größerer Aufgaben auf. Die Zählung erfasst nur Aufgaben mit Nummernverweis.
In den Prüfungen wurde zum Beispiel verlangt,
- Kosten zu erfassen, Kostenstellen zu rechnen und einen Betriebsabrechnungsbogen aufzustellen,
- Kalkulationen und Deckungsbeiträge zu berechnen,
- Abweichungen zu beurteilen und Maßnahmen abzuleiten.
Diese Themen gehören zum Kostenwesen und Controlling
Acht Lernseiten führen von der Kostenerfassung bis zur Entscheidungsvorlage.
- Plankostenrechnung und Kostenerfassung (3.1)
- Kostenstellenrechnung und BAB (3.1)
- Kalkulationsverfahren und Deckungsbeitrag (3.1)
- Budgetierung und Budgetkontrolle (3.2)
- Prozessmanagement und Prozesskosten (3.3)
- Kostenbewusstes Handeln der Mitarbeiter (3.4)
- Fuhrparkkennzahlen und Controlling (3.5)
- Kostenrelevante Entscheidungen vorbereiten (3.6)
Wie die Themen zusammenspielen
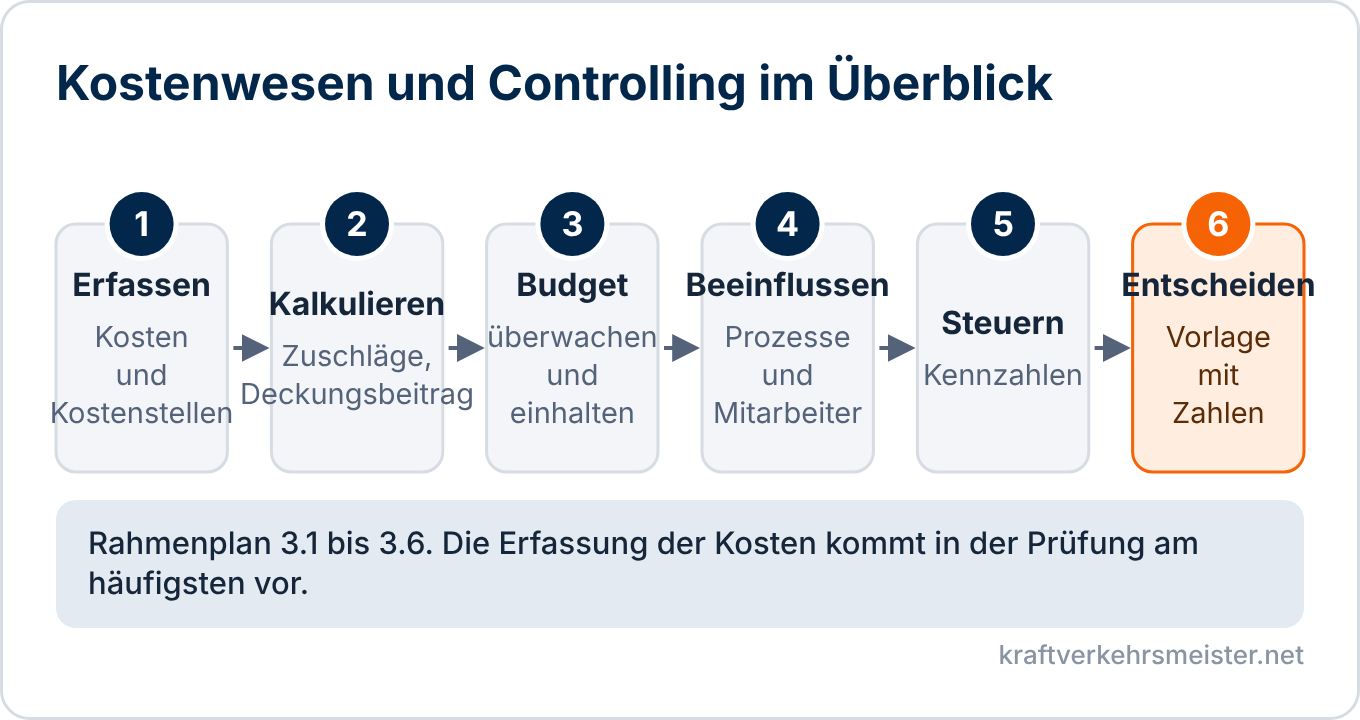
Das Kostenwesen folgt einem festen Weg. Zuerst werden Kosten erfasst und den Kostenstellen zugeordnet. Daraus entstehen Kalkulation und Deckungsbeitrag. Budgets setzen den Rahmen, Prozessanalyse und kostenbewusstes Handeln senken Kosten. Kennzahlen zeigen, ob das gelingt, und bereiten Entscheidungen vor.
Die Rolle des Meisters
Der Meister verantwortet Kosten, die er beeinflussen kann: Kraftstoff, Reparaturen, Überstunden, Leerfahrten. Er liest Berichte, erkennt Abweichungen und handelt. Für Investitionen und Fremdvergabe liefert er Zahlen für die Entscheidung der Geschäftsleitung.
Praxisbeispiel
Die Kraftstoffkosten einer Flotte liegen drei Monate über dem Plan. Der Meister geht das Fach durch:
- Erfassen: Welche Kosten sind gestiegen, welcher Kostenstelle gehören sie (3.1)?
- Budget: Wie groß ist die Abweichung, wer meldet sie wem (3.2)?
- Ursache: Liegt es an Routen, Fahrstil oder Fahrzeugen (3.3, 3.4)?
- Kennzahl: Wie entwickeln sich Verbrauch und Kosten je Kilometer (3.5)?
- Entscheidung: Lohnt sich ein Fahrertraining gegenüber den Kosten (3.6)?
Bedeutung für die HQ-Prüfung
Das Kostenwesen liefert den größten Einzelblock der zweiten Situationsaufgabe. Fang mit Kostenerfassung, BAB und Kalkulation an, sie kommen am häufigsten vor. Danach folgen Budget, Kennzahlen und Entscheidungen.
Verwandte Themen
Das Kostenwesen und Controlling gehört zum Themenbereich Organisation und Kommunikation.
Organisation und Kommunikation
Weitere Fächer in diesem Themenbereich
- Planung, Steuerung und Kommunikationssysteme
- Arbeits-, Umwelt- und Gesundheitsschutz
- Qualitätsmanagement
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 6.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Das Kostenwesen und Controlling besteht aus Kostenerfassung, Budget, Kostenbeeinflussung, Kennzahlen und Entscheidungsvorbereitung. Die Erfassung der Kosten verlangt die IHK besonders häufig.
Für die Prüfung solltest du Kostenrechnungen sicher beherrschen, Abweichungen deuten und Entscheidungen mit Zahlen begründen können.