Fahrzeugkostenrechnung zeigt, was ein Fahrzeug im Jahr, pro Tag und pro Kilometer kostet. Sie ist die Grundlage für Preise, Angebotsvergleiche und die Entscheidung, ob sich ein Auftrag lohnt.
Der Rahmenplan nennt vier Kostenarten: Personalkosten, Fahrzeugeinsatzkosten, Fahrzeugvorhaltekosten und Verwaltungskosten. Diese Seite zeigt, wie du sie ordnest und rechnest.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Handlungsspezifische Qualifikation (HQ) |
| Handlungsbereich | Fuhrparktechnik und Fuhrparkmanagement |
| Qualifikationsschwerpunkt | Fuhrparkmanagement |
| Thema | Fahrzeugkostenrechnung und die im Verkehrsbetrieb auftretenden Kosten (Rahmenplan 2.7.1) |
| Prüfungsrelevanz | ⭐⭐⭐⭐⭐ Sehr hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung der HQ-Prüfungen 2013 bis 2026 |
| Art der Prüfung | Rechenaufgabe mit Angaben zu Anschaffung, Nutzung und Betrieb |
| Lernziel laut Rahmenplan | Die Fahrzeugkostenrechnung anwenden und Kosten zuordnen |
| Empfohlene Lernpriorität | Sehr hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist die Fahrzeugkostenrechnung so wichtig?
Wer die Kosten nicht kennt, kann keinen Preis kalkulieren. Zu niedrige Preise führen zu Verlusten, zu hohe zu verlorenen Aufträgen. Die Fahrzeugkostenrechnung macht sichtbar, wo das Geld bleibt und wo man sparen kann.
In der Prüfung gehört sie zu den häufigsten Rechenaufgaben im Fuhrparkmanagement. Sie verbindet Kostenarten, einfache Formeln und das Verständnis, was Fixkosten und variable Kosten unterscheidet.
Einordnung innerhalb des Rahmenlehrplans
Handlungsspezifische Qualifikation
└── Fuhrparktechnik und Fuhrparkmanagement
    └── 2 Fuhrparkmanagement
        └── 2.7 Analysieren der Wirtschaftlichkeit des Fahrzeugeinsatzes
            ├── 2.7.1 Fahrzeugkostenrechnung und Kosten
            │   ├── 2.7.1.1 Personalkosten
            │   ├── 2.7.1.2 Fahrzeugeinsatzkosten
            │   ├── 2.7.1.3 Fahrzeugvorhaltekosten
            │   └── 2.7.1.4 Verwaltungskosten
            ├── 2.7.2 Maßnahmen zur Beeinflussung der Fahrzeugkosten
            └── 2.7.3 Gegenüberstellung von Kosten und Erlösen
Diese Seite deckt 2.7.1 ab. Kostenbeeinflussung und Erlöse stehen auf der Seite Preisuntergrenze und Kostenoptimierung.
Prüfungsrelevanz
⭐⭐⭐⭐⭐ Sehr hohe Prüfungsrelevanz
Die Auswertung stützt sich auf die Verweise auf die Prüfungsverordnung in den Lösungshinweisen. Der Abschnitt 2.7 wurde in 7 der 23 Prüfungsteile mit Nummernangabe vermerkt, in Situationsaufgabe 1 und 2. Die Unterpunkte wurden nicht einzeln ausgewertet. Die Aufgaben sind meist Rechenaufgaben mit mehreren Teilschritten.
Aufgaben zu diesem Thema verlangen zum Beispiel,
- Kosten den Kostenarten zuzuordnen,
- Abschreibung und Zinsen zu berechnen,
- Kosten je Kilometer oder je Jahr zu ermitteln,
- Angebote über eine Kostenrechnung zu vergleichen.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- die vier Kostenarten unterscheiden,
- fixe und variable Kosten zuordnen,
- Abschreibung und kalkulatorische Zinsen berechnen,
- Kosten je Kilometer ermitteln,
- die Lebenszykluskosten als Begriff einordnen.
Kostenarten im Überblick
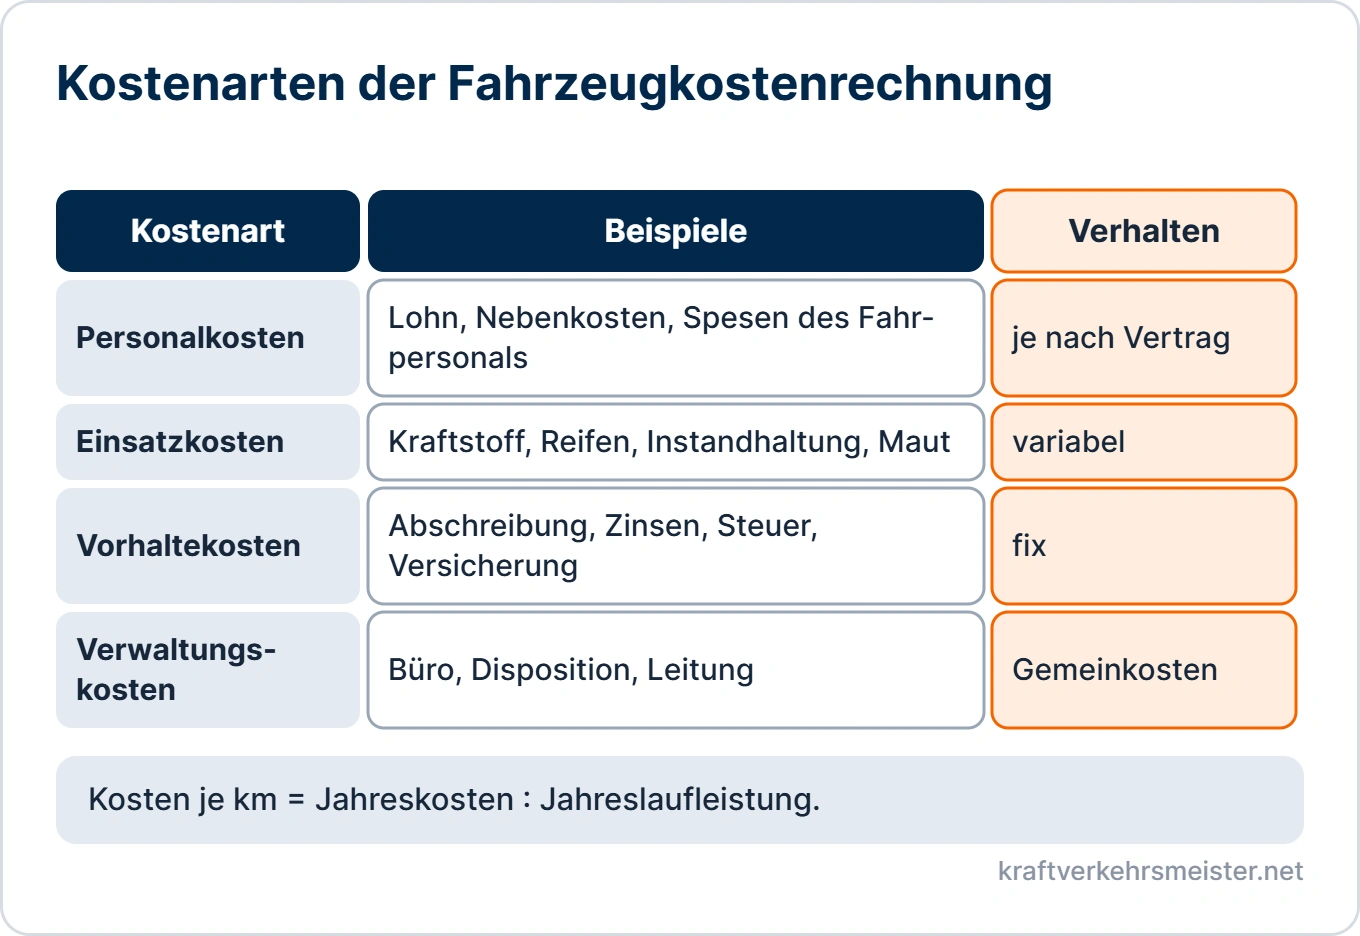
Die vier Kostenarten
- Personalkosten: Lohn des Fahrpersonals einschließlich Nebenkosten und Spesen.
- Fahrzeugeinsatzkosten: Sie hängen von der Fahrleistung ab und sind variabel. Beispiele sind Kraftstoff, Reifen, Instandhaltung, Maut, Schmierstoffe und Betriebsmittel wie AdBlue.
- Fahrzeugvorhaltekosten: Sie fallen auch ohne Fahrt an und sind fix. Beispiele sind Abschreibung, Zinsen, Kfz-Steuer und Versicherung.
- Verwaltungskosten: allgemeine Kosten des Betriebs, die sich nicht einem Fahrzeug zuordnen lassen, zum Beispiel Büro, Disposition und Leitung. Sie heißen Gemeinkosten.
Wichtig: Fixkosten bleiben bei steigender Fahrleistung gleich. Variable Kosten steigen mit der Fahrleistung.
Abschreibung
Ein Fahrzeug verliert über die Nutzungszeit an Wert. Die Abschreibung verteilt diesen Wertverlust auf die Jahre.
Abschreibung je Jahr = (Anschaffungskosten minus Restwert) : Nutzungsdauer
Beispiel (Werte angenommen): Ein Lkw kostet 120 000 €, der Restwert nach 6 Jahren beträgt 24 000 €.
- Abschreibung: (120 000 € minus 24 000 €) : 6 = 16 000 € je Jahr
Kalkulatorische Zinsen
Das gebundene Kapital kostet Zinsen, auch wenn es das eigene Geld ist. Üblich ist die Rechnung mit dem durchschnittlich gebundenen Kapital:
Zinsen je Jahr = (Anschaffungskosten plus Restwert) : 2 · Zinssatz
Beispiel mit 5 Prozent: (120 000 € plus 24 000 €) : 2 · 0,05 = 3 600 € je Jahr.
Manche Aufgaben verlangen die Zinsen im ersten Jahr auf die vollen Anschaffungskosten. Dann rechnest du 120 000 € · 0,05 = 6 000 €. Die Aufgabe sagt, welcher Weg gilt.
Kosten je Kilometer
Die Gesamtkosten teilst du durch die Fahrleistung.
Kosten je km = Jahreskosten : Jahreslaufleistung
Beispiel (Werte angenommen): Ein Fahrzeug läuft 100 000 km im Jahr.
| Kostenposition | Betrag je Jahr |
|---|---|
| Abschreibung | 16 000 € |
| Zinsen | 3 600 € |
| Steuer und Versicherung | 5 400 € |
| Fixkosten gesamt | 25 000 € |
| Kraftstoff, Reifen, Instandhaltung (0,38 € je km) | 38 000 € |
| Gesamtkosten Fahrzeug | 63 000 € |
- Kosten je km: 63 000 € : 100 000 km = 0,63 €
- Fixkosten je km: 25 000 € : 100 000 km = 0,25 €
- variable Kosten je km: 0,38 €
Fährt das Fahrzeug weniger, steigen die Fixkosten je Kilometer. Das ist der Grund, warum Auslastung so wichtig ist.
Lebenszykluskosten
Die Lebenszykluskosten (Life Cycle Costs, LCC) erfassen alle Kosten eines Fahrzeugs von der Anschaffung bis zur Verwertung. Sie helfen, Angebote fair zu vergleichen. Ein günstiger Kaufpreis kann durch hohe Betriebskosten teuer werden.
Typische Fehler
- Kosten falsch zugeordnet: Abschreibung als variable Kosten oder Kraftstoff als fix.
- Restwert vergessen: Die Abschreibung wird mit den vollen Anschaffungskosten gerechnet.
- Zinsformel verwechselt: Der Rechenweg der Aufgabe wird nicht beachtet.
- Einheiten vermischt: Euro je Jahr und Euro je Kilometer stehen in einer Zeile.
- Personalkosten ausgelassen: Die Kosten je km enthalten nur das Fahrzeug.
Praxisbeispiel
Ein Betrieb kalkuliert einen Dauerauftrag mit einem Sattelzug.
- Daten: Der Meister sammelt Anschaffung, Restwert, Nutzungsdauer, Verbrauch und Fahrleistung.
- Rechnung: Er trennt Fixkosten und variable Kosten und berechnet die Kosten je Kilometer.
- Ergebnis: Der Auftrag bringt 0,05 € je km mehr, als er kostet. Das ist wenig, aber positiv.
- Entscheidung: Er nimmt den Auftrag an und prüft nach einem Quartal, ob die Rechnung stimmt.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Ordnen Sie die genannten Kosten den vier Kostenarten zu.
- Berechnen Sie Abschreibung und Zinsen für ein Fahrzeug.
- Ermitteln Sie die Kosten je Kilometer.
- Unterscheiden Sie fixe und variable Kosten und nennen Sie Beispiele.
- Vergleichen Sie zwei Fahrzeuge über eine Fahrzeugkostenrechnung.
Verwandte Themen
Die Fahrzeugkostenrechnung gehört zum Fuhrparkmanagement.
Weitere Themen dieses Qualifikationsschwerpunkts
- Beförderungsleistungen und Tourenplanung
- Beförderungsverträge und Vorschriften
- Beförderungskapazitäten ermitteln
- Fahrzeuge und Hilfsmittel auswählen
- Mitzuführende Dokumente
- Arbeitszeit und Sozialvorschriften
- Fahrer-, Fahrzeug- und Betriebsdaten
- Preisuntergrenze und Kostenoptimierung
- Störungen und Schäden vermeiden
- Beförderungsketten und Partner
- Neu- und Ersatzbeschaffung
- Betriebsstoffe und Ersatzteile
- Verfügbarkeit und Schutz von Anlagen
- Kundenbetreuung und Reklamation
Passt auch dazu
Rechtsgrundlage
Die Qualifikationsschwerpunkte der Handlungsspezifischen Qualifikation stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 5 Absatz 4.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 5 (Gesetze im Internet)
Fazit
Die Fahrzeugkostenrechnung ordnet Kosten in vier Arten, trennt fixe und variable Kosten und rechnet Abschreibung, Zinsen und Kosten je Kilometer. So entsteht die Grundlage für Preise und Vergleiche.
Für die Prüfung solltest du die Kostenarten zuordnen, die Formeln sicher anwenden und den Rechenweg sauber darstellen können.