Die ABC-Analyse ordnet eine große Zahl von Positionen nach ihrer Bedeutung und teilt sie in drei Klassen ein: A für sehr wichtig, B für mittel, C für weniger wichtig. Sie gehört zum Themenbereich Planungstechniken und Analysemethoden im Prüfungsbereich Methoden der Information, Kommunikation und Planung.
Dahinter steht eine Erfahrung aus fast jedem Betrieb: Wenige Positionen machen den größten Teil des Werts aus, viele Positionen zusammen nur einen kleinen Rest. Als Industriemeister erkennst du mit dieser Methode, wo sich Aufmerksamkeit und Aufwand lohnen und wo ein einfaches Verfahren genügt.
📘 Auf einen Blick
| Merkmal | Information |
|---|---|
| Prüfungsteil | Fachrichtungsübergreifende Basisqualifikationen |
| Prüfungsbereich | Methoden der Information, Kommunikation und Planung (MIKP) |
| Themenbereich | Planungstechniken und Analysemethoden |
| Thema | ABC-Analyse als Analysemethode (Rahmenplan 3.2.4) |
| Prüfungsrelevanz | ⭐⭐⭐⭐ Hoch |
| Datengrundlage | DIHK-Rahmenplan und Auswertung von 35 Originalprüfungen der IHK |
| Art der Prüfung | Schritte beschreiben, Anteile berechnen, sortieren und kumulieren, Klassen bilden, Diagramm zeichnen |
| Lernziel laut Rahmenplan | Die ABC-Analyse als Analysemethode für den Ist-Zustand umsetzen |
| Empfohlene Lernpriorität | Hoch |
| Vertiefung | Lernmodul in der KVM-Akademie (nach Veröffentlichung verfügbar) |
Warum ist die ABC-Analyse wichtig?
Zeit und Geld sind begrenzt. Wer jede Position gleich gründlich behandelt, verschwendet Aufwand an Kleinigkeiten und hat für das Wesentliche zu wenig übrig.
Die Methode trennt das Wesentliche vom Unwesentlichen:
- Sie zeigt, welche wenigen Positionen den größten Teil der Kosten oder des Werts verursachen.
- Sie lenkt den Aufwand für Planung, Verhandlung und Kontrolle dorthin, wo er am meisten bewirkt.
- Sie begründet, warum für viele kleine Positionen ein vereinfachtes Verfahren reicht.
- Sie macht Schwerpunkte für andere sichtbar, zum Beispiel in einem Diagramm.
Angewendet wird sie nicht nur auf Material. Dieselbe Rechnung funktioniert für Kunden nach Umsatz, Fehlerarten nach Kosten, Störungsursachen nach Stillstandszeit, Abfallarten nach Entsorgungskosten oder Anlagen nach Energieverbrauch.
Einordnung innerhalb des Rahmenlehrplans
Basisqualifikation
└── Methoden der Information, Kommunikation und Planung
    └── 3.2 Planungstechniken und Analysemethoden
        └── 3.2.4 Planungstechniken und Analysemethoden
            ├── Planungstechniken
            └── Analysemethoden (Ist-Zustand)
                ├── Grundzüge der Nutzwert-/Wertanalyse
                ├── ABC-Analyse
                ├── Ursache-Wirkungsanalyse
                └── Alternativen
Der Rahmenplan verlangt die Stufe „umsetzen“. Er verweist außerdem auf das betriebswirtschaftliche Handeln, wo die Methode bei Produktionsplanung und Auftragsdisposition wieder vorkommt, und nennt sie zusätzlich als Beispiel für die Problemanalyse. Sie ist also Analyse des Ist-Zustands: Sie zeigt, wo die Schwerpunkte liegen, aber noch nicht, was zu tun ist.
Prüfungsrelevanz
⭐⭐⭐⭐ Hohe Prüfungsrelevanz
Die ABC-Analyse kam in 2 der 13 Prüfungen seit 2020 vor. In zwei weiteren Prüfungen dieses Zeitraums war sie der Rahmen für die Rechen- und Zeichenaufgabe in Aufgabe 4. Insgesamt wurde sie in 8 von 35 ausgewerteten Prüfungen gefragt, meist mit 10 bis 20 Punkten.
In den ausgewerteten Prüfungen wurde zum Beispiel verlangt,
- das Erstellen der Auswertung in fünf Schritten zu beschreiben,
- aus Mengen und Preisen die Kosten je Position und ihre prozentualen Anteile zu berechnen,
- die Anteile absteigend zu sortieren und zu kumulieren,
- die kumulierten Anteile in einem Diagramm darzustellen,
- aus Tabelle oder Diagramm Schlussfolgerungen abzuleiten.
Was lernst du auf dieser Seite?
Nach dem Lesen dieser Seite kannst du:
- den Zweck der Methode erklären und Anwendungen nennen,
- die Rechnung in sechs Schritten durchführen,
- Wert, Wertanteil und kumulierten Anteil berechnen,
- die Klassen A, B und C nach vorgegebenen Grenzen bilden,
- die Summenkurve lesen und zeichnen,
- für jede Klasse Folgerungen ableiten.
Was ist eine ABC-Analyse?
Die ABC-Analyse ist ein Ordnungsverfahren. Sie sortiert Positionen nach einem Merkmal, meist nach dem Wert, und bildet daraus drei Klassen.
| Klasse | Bedeutung | Faustregel für den Anteil an den Positionen | Faustregel für den Wertanteil |
|---|---|---|---|
| A | wenige Positionen mit hohem Wert | etwa 10 bis 20 % | etwa 70 bis 80 % |
| B | mittlere Positionen | etwa 20 bis 30 % | etwa 15 bis 20 % |
| C | viele Positionen mit geringem Wert | etwa 50 bis 70 % | etwa 5 bis 10 % |
Die Faustregeln beschreiben, was typischerweise herauskommt. Die Klassengrenzen legt jeder Betrieb selbst fest. Häufig gilt: Klasse A bis 80 % des kumulierten Werts, Klasse B bis 95 %, Klasse C der Rest. In der Prüfung gelten die Grenzen aus der Aufgabe.
Die ABC-Analyse in sechs Schritten
- Daten erfassen: Alle Positionen mit Menge und Preis je Einheit für einen festen Zeitraum zusammenstellen.
- Wert berechnen: Für jede Position Wert = Menge × Preis rechnen und alle Werte zum Gesamtwert addieren.
- Wertanteil berechnen: Wertanteil = Wert der Position : Gesamtwert × 100.
- Sortieren: Die Positionen absteigend nach ihrem Wert ordnen und einen Rang vergeben.
- Kumulieren: Die Wertanteile in der neuen Reihenfolge fortlaufend addieren.
- Klassen bilden und auswerten: Anhand der Grenzen A, B und C zuordnen und Folgerungen ableiten.
Sind nur fünf Schritte verlangt, fasst du Schritt 2 und Schritt 3 zusammen.
Rechenbeispiel: zehn Kaufteile einer Baugruppe
Für eine Baugruppe werden zehn Kaufteile beschafft. Bekannt sind der Jahresbedarf und der Preis je Stück.
Schritte 1 bis 3: Wert und Wertanteil
| Pos. | Teil | Menge pro Jahr | Preis je Stück | Jahreswert | Wertanteil |
|---|---|---|---|---|---|
| 1 | Dichtring | 8.000 | 0,50 € | 4.000 € | 2,0 % |
| 2 | Getriebemotor | 800 | 120,00 € | 96.000 € | 48,0 % |
| 3 | Kabelbinder | 8.000 | 0,10 € | 800 € | 0,4 % |
| 4 | Lagerbock | 500 | 20,00 € | 10.000 € | 5,0 % |
| 5 | Schraube M8 | 4.000 | 0,40 € | 1.600 € | 0,8 % |
| 6 | Steuerplatine | 1.500 | 40,00 € | 60.000 € | 30,0 % |
| 7 | Typenschild | 1.200 | 2,00 € | 2.400 € | 1,2 % |
| 8 | Gehäusedeckel | 2.000 | 8,00 € | 16.000 € | 8,0 % |
| 9 | Sicherungsscheibe | 6.000 | 0,20 € | 1.200 € | 0,6 % |
| 10 | Kabelsatz | 1.600 | 5,00 € | 8.000 € | 4,0 % |
| Summe | 33.600 | 200.000 € | 100,0 % |
Rechenweg für Position 2: 800 × 120,00 € = 96.000 €. Wertanteil: 96.000 : 200.000 × 100 = 48,0 %. Die Formel musst du nur einmal notieren, die übrigen Ergebnisse dürfen in der Tabelle stehen.
Schritte 4 bis 6: Rang, kumulierter Anteil und Klasse
Jetzt wird nach dem Jahreswert sortiert. Der kumulierte Anteil ist die laufende Summe: 48,0 % + 30,0 % = 78,0 %, dann 78,0 % + 8,0 % = 86,0 % und so weiter. Es gelten die Grenzen 80 % und 95 %.
| Rang | Pos. | Teil | Jahreswert | Wertanteil | kumulierter Anteil | Klasse |
|---|---|---|---|---|---|---|
| 1 | 2 | Getriebemotor | 96.000 € | 48,0 % | 48,0 % | A |
| 2 | 6 | Steuerplatine | 60.000 € | 30,0 % | 78,0 % | A |
| 3 | 8 | Gehäusedeckel | 16.000 € | 8,0 % | 86,0 % | B |
| 4 | 4 | Lagerbock | 10.000 € | 5,0 % | 91,0 % | B |
| 5 | 10 | Kabelsatz | 8.000 € | 4,0 % | 95,0 % | B |
| 6 | 1 | Dichtring | 4.000 € | 2,0 % | 97,0 % | C |
| 7 | 7 | Typenschild | 2.400 € | 1,2 % | 98,2 % | C |
| 8 | 5 | Schraube M8 | 1.600 € | 0,8 % | 99,0 % | C |
| 9 | 9 | Sicherungsscheibe | 1.200 € | 0,6 % | 99,6 % | C |
| 10 | 3 | Kabelbinder | 800 € | 0,4 % | 100,0 % | C |
So wird zugeordnet: Eine Position gehört zur Klasse A, solange der kumulierte Anteil 80 % nicht übersteigt. Mit dem Gehäusedeckel wären es 86,0 %, er gehört deshalb schon zur Klasse B. Der Kabelsatz erreicht genau 95,0 % und zählt noch zur Klasse B. Die Kontrolle am Ende: Der letzte kumulierte Anteil muss 100 % ergeben.
Das Ergebnis je Klasse
| Klasse | Positionen | Anteil an den Positionen | Wertanteil | Mengenanteil |
|---|---|---|---|---|
| A | 2 | 20 % | 78 % | 6,8 % |
| B | 3 | 30 % | 17 % | 12,2 % |
| C | 5 | 50 % | 5 % | 81,0 % |
Zwei von zehn Positionen binden 78 % des Werts, obwohl sie nur 6,8 % der Stückzahl ausmachen. Die fünf Positionen der Klasse C stellen 81,0 % der Stückzahl, aber nur 5 % des Werts.
Die Summenkurve
Das Ergebnis lässt sich als Diagramm zeigen. Auf der waagerechten Achse stehen die Positionen in der sortierten Reihenfolge, auf der senkrechten Achse der Anteil am Gesamtwert in Prozent. Säulen zeigen den Wertanteil jeder Position. Die Summenkurve verbindet die kumulierten Anteile. Sie steigt am Anfang steil an und wird dann immer flacher. Diese Darstellung heißt auch Pareto-Diagramm.
So zeichnest du die Kurve:
- Achsen beschriften, die senkrechte Achse von 0 bis 100 % teilen,
- die Positionen in der sortierten Reihenfolge auftragen,
- für jede Position den kumulierten Anteil als Punkt eintragen,
- die Punkte verbinden,
- die Klassengrenzen einzeichnen und die Klassen beschriften.
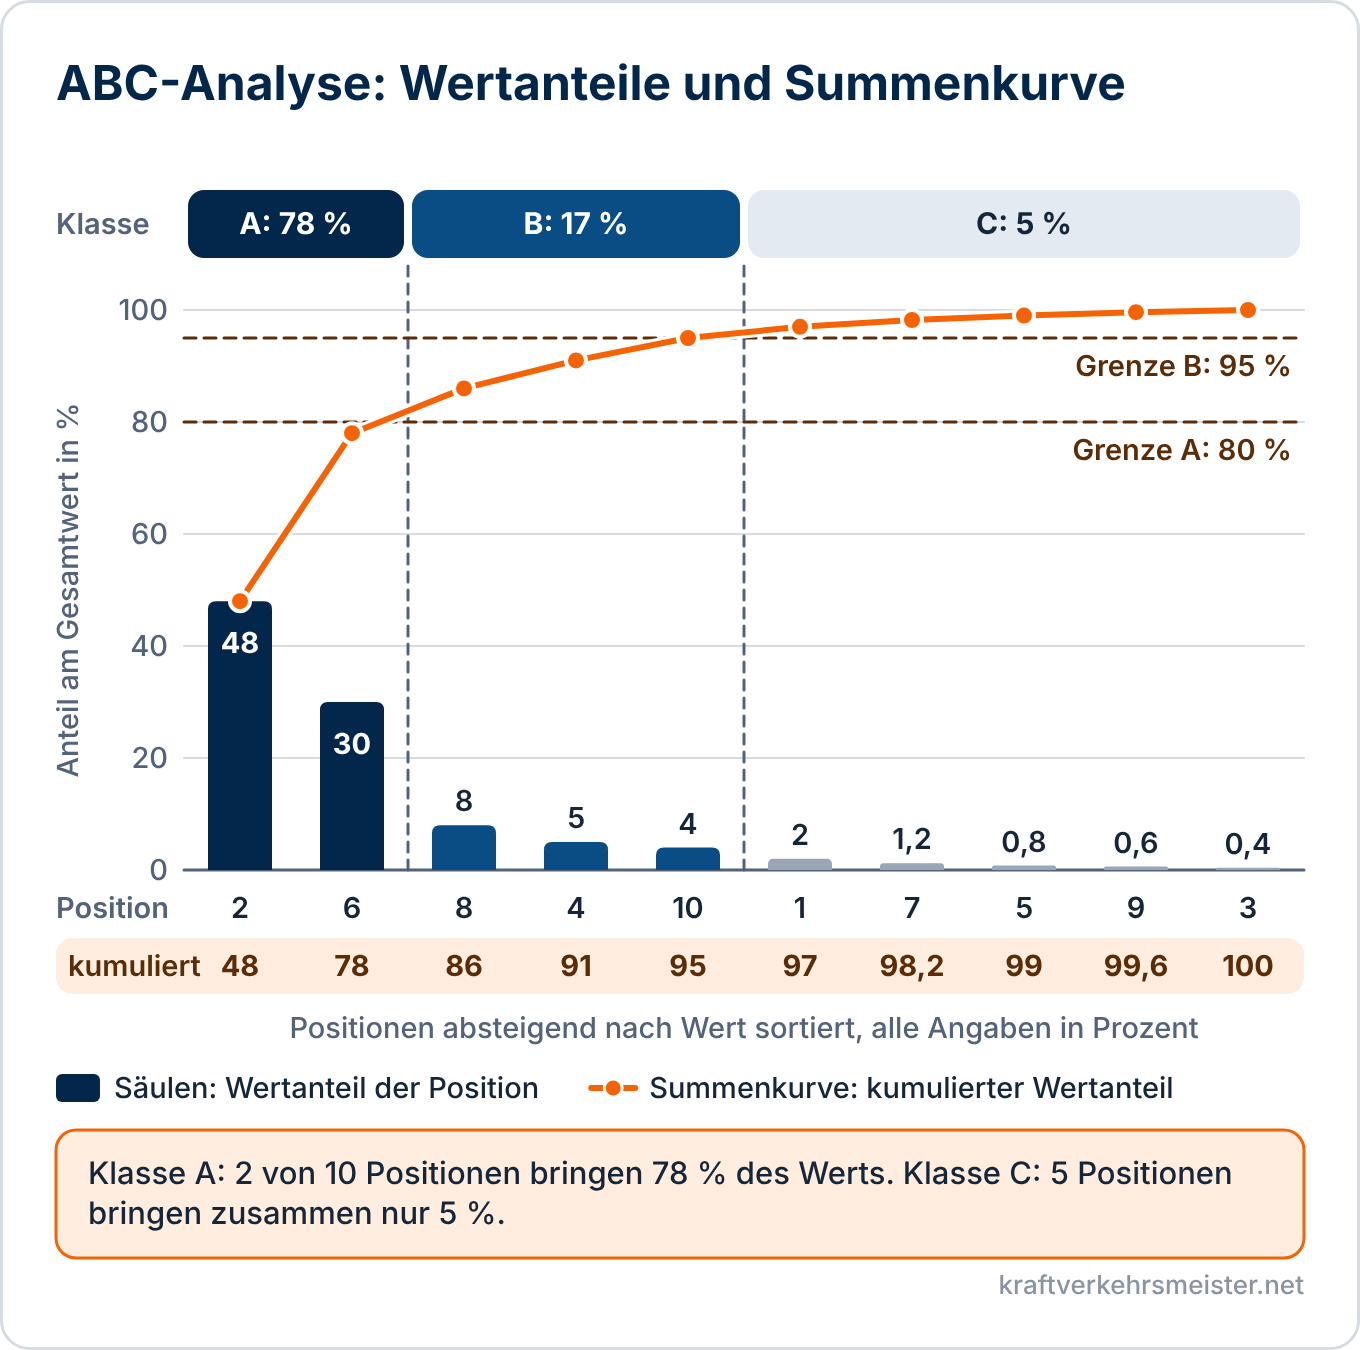
Je steiler die Kurve am Anfang verläuft, desto stärker ist der Wert auf wenige Positionen verteilt. Verliefe sie als gerade Linie, wären alle Positionen gleich bedeutend, und die Einteilung in Klassen brächte nichts.
Folgerungen je Klasse
Die Einteilung ist kein Selbstzweck. Sie begründet, wie viel Aufwand jede Klasse erhält. Für Material gilt:
| Klasse | Grundsatz | Maßnahmen |
|---|---|---|
| A | hoher Aufwand lohnt sich | Bedarf genau planen, Preise und Rahmenverträge verhandeln, Angebote mehrerer Lieferanten vergleichen, in kleinen Mengen und bedarfsnah bestellen, Bestände laufend überwachen, niedrige Sicherheitsbestände |
| B | mittlerer Aufwand | je nach Teil wie A oder wie C behandeln, Bestände in größeren Abständen prüfen |
| C | Aufwand gering halten | nach Verbrauch bestellen, größere Mengen in größeren Abständen, Sammelbestellungen, höhere Sicherheitsbestände, einfache Nachschubverfahren wie das Zwei-Behälter-Prinzip |
Im Beispiel verhandelt der Betrieb also zuerst über Getriebemotor und Steuerplatine. Ein Preisnachlass von 5 % allein auf diese beiden Teile spart 7.800 € im Jahr. Derselbe Nachlass auf alle fünf C-Teile brächte nur 500 €.
Grenzen der Methode
- Sie betrachtet nur ein Merkmal, meist den Wert.
- Ein C-Teil kann trotzdem unverzichtbar sein. Fehlt die Schraube, steht die Montage.
- Sie sagt nichts darüber, wie regelmäßig ein Teil gebraucht wird.
- Sie ist eine Momentaufnahme und muss wiederholt werden, wenn sich Mengen oder Preise ändern.
- Die Klassengrenzen sind eine Festlegung und kein Naturgesetz.
Typische Fehler
- Es wird nach Menge oder nach Stückpreis sortiert statt nach dem Wert.
- Es wird kumuliert, bevor sortiert wurde.
- Der Wertanteil wird auf die falsche Summe bezogen.
- Die Position an der Klassengrenze wird falsch zugeordnet.
- Durch Runden endet die Kumulierung nicht bei 100 %. Rechne deshalb mit einer Nachkommastelle.
- Im Diagramm fehlen Achsenbeschriftung oder Einheiten.
- Die Tabelle ist fertig, aber die Folgerungen fehlen.
Praxisbeispiel
Der Industriemeister einer Fertigungslinie wertet die Stillstände des letzten Jahres aus. Im System sind neun Störungsursachen mit ihren Stillstandsstunden erfasst.
Er sortiert die Ursachen absteigend nach Stunden und kumuliert die Anteile. Das Ergebnis: Werkzeugbruch und Störungen an der Zuführung verursachen zusammen 74 % der Stillstandszeit. Drei weitere Ursachen kommen auf 19 %, die übrigen vier auf 7 %.
Daraus leitet er ab: Für die beiden A-Ursachen bildet er mit der Instandhaltung eine Arbeitsgruppe, die die Ursachen genauer untersucht und vorbeugende Maßnahmen festlegt. Die B-Ursachen bespricht er in der monatlichen Runde. Die C-Ursachen werden weiter erfasst, aber nicht einzeln verfolgt. Nach einem halben Jahr wiederholt er die Auswertung und prüft, ob sich die Schwerpunkte verschoben haben.
Typische Prüfungsfragen
In den IHK-Prüfungen können beispielsweise folgende Anforderungen auftreten:
- Beschreiben Sie in fünf Schritten das Erstellen einer ABC-Analyse.
- Berechnen Sie für die Positionen den Wert und den prozentualen Anteil am Gesamtwert.
- Sortieren Sie die Anteile absteigend und kumulieren Sie sie.
- Ordnen Sie die Positionen den Klassen A, B und C zu.
- Stellen Sie die kumulierten Anteile in einem Diagramm dar.
- Leiten Sie aus dem Ergebnis zwei Maßnahmen für die Klasse A ab.
- Beschreiben Sie, wie Sie Teile der Klasse C beschaffen.
- Nennen Sie drei weitere Anwendungsgebiete der Methode im Betrieb.
Verwandte Themen
Die ABC-Analyse gehört zum Themenbereich Planungstechniken und Analysemethoden.
Planungstechniken und Analysemethoden
Weitere Themen dieses Themenbereichs
- Zeitmanagement und Arbeitsmethodik
- Problemlösung und Entscheidungsfindung
- Flussdiagramm
- Kreativitätstechniken
- Arten der Planung
- Netzplan und Balkenplan
- Sechs-Stufen-Methode
- Nutzwertanalyse und paarweiser Vergleich
- Ursache-Wirkungs-Diagramm
Passt auch dazu
Rechtsgrundlage
Die sechs Qualifikationsinhalte des Prüfungsbereichs stehen in der Prüfungsverordnung, für Geprüfte Meister für Kraftverkehr zum Beispiel in § 4 Absatz 4.
Prüfungsverordnung Geprüfter Meister für Kraftverkehr, § 4 (Gesetze im Internet)
Fazit
Die ABC-Analyse zeigt mit wenig Rechenaufwand, worauf es ankommt: Wert berechnen, Anteile bilden, absteigend sortieren, kumulieren und nach den Grenzen in die Klassen A, B und C einteilen. Die Summenkurve macht das Ergebnis sichtbar.
Für die Prüfung solltest du die Schritte beschreiben, eine Tabelle mit Wertanteilen und kumulierten Anteilen sicher rechnen, die Klassen zuordnen und für jede Klasse eine Folgerung nennen können.